子育て中の薬剤師の我が家の資産全体を、割合で1枚の図にまとめました(2026年10月時点)。
中心は投資信託のクレカ積立とiDeCoで、個別株と暗号資産は少額のサテライトです。それぞれのお金の役割と、くわしく書いている記事もあわせて紹介します。
この記事の割合は2026年10月時点のものです。資産管理アプリの数字をもとに、割合だけを出しています(金額は出していません)。子ども名義の口座は子どものお金なので、ここには入れていません。
この記事のまとめ
・考え方は「コア・サテライト」。土台(コア)は投資信託のクレカ積立とiDeCoで、資産の約7割
・預金・現金(銀行とIDAREの残高)は生活防衛資金で、約1割強
・個別株と暗号資産はサテライトで、合わせて約15%。値動きが大きいので、少額にとどめている
・ポイントは使わずに現金化して、投資の原資に回している
・教育資金・住宅ローン・老後は、目的ごとにお金の置き場を分けている
・目標の「10年で5,000万円」には、利回りだけでなく入金力(本業の収入)も大事だと考えている

我が家の資産形成の考え方:コアとサテライト
我が家の資産形成の基本は、生活防衛資金を除いた余裕資金を、インデックス投資に回すことです。
そのうえで、資産を「コア」と「サテライト」に分けて考えています。
- コア(土台):投資信託のクレカ積立とiDeCo。相場が下がっても積立は止めない
- サテライト(上乗せ):個別株と暗号資産。少ない金額で、ルールを決めて取り組む
こう考えるようになったのは、過去の失敗があるからです。以前の私は、土台になる積立がないまま、信用取引でリスクを取りすぎて資産を大きく減らしました。それからは、まずコアを積み上げ、サテライトは小さい金額にとどめています。
目標は「10年で資産5,000万円」です。住宅ローンを、いざとなれば一括で返せるだけの資産を作るためです。目標から必要な利回りを逆算した結果は、こちらにまとめています。

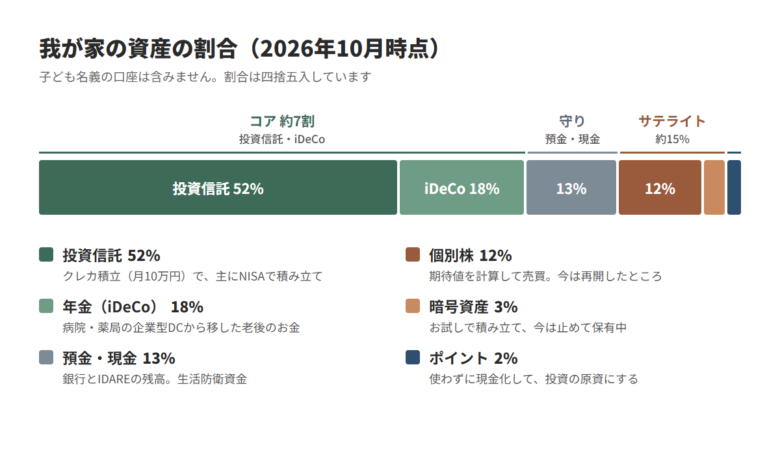
我が家の資産の全体図(2026年10月時点)
我が家の資産を、役割ごとに分けるとこうなります。
| 役割 | 中身 | 割合 |
|---|---|---|
| コア | 投資信託(クレカ積立) | 約5割(52%) |
| コア | 年金(iDeCo) | 約2割弱(18%) |
| 守り | 預金・現金(銀行とIDAREの残高) | 約1割強(13%) |
| サテライト | 個別株 | 約1割強(12%) |
| サテライト | 暗号資産 | 3%ほど |
| 投資の原資 | ポイント | 2%ほど |
資産の約7割がコア(投資信託とiDeCo)で、サテライトの個別株・暗号資産は合わせて約15%です。ここからは、それぞれの役割を順に紹介します。
守り:預金・現金(約1割強)は生活防衛資金
預金・現金は、銀行とIDAREの残高で、すべて生活防衛資金です。急な出費や収入が減ったときのためのお金なので、投資には回しません。
ふだんのお金の置き場は、2026年9月からあおぞら銀行の普通預金に変えました。楽天銀行・auじぶん銀行など、手間のかからない銀行のポイントプログラムは今も続けています。くわしくは、こちらの記事にまとめています。
IDAREも、生活防衛資金の置き場の1つです。残高に応じてボーナスがもらえ、いざとなれば日常の支払いにもそのまま使えます。
コア:投資信託(約5割)とiDeCo(約2割弱)
資産の中心は、投資信託のクレカ積立です。2023年5月に始めて、今はSBI証券で毎月10万円を、主にNISAで積み立てています。資産の推移は「資産公開シリーズ」として、四半期ごとに公開しています。
積立額を増やした場合に、5年後・10年後・15年後の資産がどうなるかの試算はこちらです。
もう1つのコアがiDeCoです。病院と薬局で積み立ててきた企業型DC(確定拠出年金)を、転職のたびに移してきたもので、今はiDeCoに移している途中です。掛金は月2.3万円で、全世界株式(除く日本)に100%で積み立てます。原則60歳まで引き出せない、老後のためのお金です。
サテライト:個別株(約1割強)と暗号資産(3%ほど)
個別株は、買う前に「期待値」を計算して、根拠のある銘柄だけを売買しています。2024〜2025年に売買した3銘柄の結果は、こちらにまとめています。
今は個別株を再開して、少しずつ投資し始めたところです。
暗号資産は、分散投資のお試しとして、コインチェックでビットコインを約30万円まで積み立てました。今は積立を止めて、売らずに保有しています。イーサリアムも少しだけ持っていて、ステーキングをしています。
個別株も暗号資産も、値動きが大きく、元本を大きく割り込むこともあります。だからこそ、我が家ではコアより小さい金額にとどめています。
ポイント(2%ほど):使わずに現金化して投資の原資に
ふだんの支払いで貯まったポイントは、買い物には使わず、現金化して投資の原資に回しています。図の「ポイント」は、まだ現金化する前のポイントです。
支払い→ポイント→現金化→積立という、お金の流れの仕組みは、こちらの記事に1枚の図でまとめています。
ポイントの現金化は、dポイントの増量キャンペーンに合わせてまとめて行っています。
目的別に見ると:教育資金・住宅ローン・老後
我が家は、お金を何のために使うかで、置き場を分けています。
| 目的 | 我が家の準備 | くわしい記事 |
|---|---|---|
| 教育資金 | 学資保険・ドル建て終身保険、子ども名義の口座(お年玉・お祝い金)、2027年からこどもNISA | 教育資金シミュレーション こどもNISAと贈与税 |
| 住宅ローン | 繰上返済はせず、親のNISA(投資信託)で資産を増やす | 住宅ローンの変動金利 |
| 老後 | iDeCo、親のNISA | 確定拠出年金の移換 |
こどもNISAは教育費、親のNISAは住宅ローンと老後のためのお金、と目的で分けています。
住宅ローンは変動金利で、金利は上がってきましたが、住宅ローン控除が続く2034年までは繰上返済をせず、投資に回す方針です。
資産形成の記事一覧:どこに何が書いてあるか
資産形成カテゴリーの記事を、役割ごとに並べました。気になるところから読んでみてください。
考え方・目標
コア:投資信託・iDeCo
守り:生活防衛資金
サテライト:個別株・暗号資産
目的別:教育資金・住宅ローン
ポイント・クレカ積立のカード
入金力を上げる:本業の収入も資産形成の一部
「10年で5,000万円」を逆算してみて分かったのは、利回りだけで届かせるのは難しいということでした。目標に近づくには、入金力(投資に回せるお金)・利回り・期間の3つを組み合わせる必要があります。
我が家は妻と子ども2人の4人家族で、1馬力です。2028年からは、こどもNISAに親のお金から子ども2人で月6万円を入れる予定で、家計の負担は小さくありません。そのため、今は収入を増やす方法を考えています。
ポイントの現金化も入金力の一部ですが、いちばん大きいのは本業の収入です。薬剤師としての働き方とお金のことは、こちらにまとめています。
これからやること(2026年10月時点)
- iDeCoへの移換を終えて、掛金(月2.3万円)の積立を始める
- 2027年1月から、子ども2人のこどもNISAをSBI証券で始める(1年目は子ども名義の口座のお金から1人月5万円)
- クレカ積立の資産公開シリーズを、四半期ごとに更新する
- クレカ積立を月10万円から15万円に増やすか検討する
- 2027年3月にプラチナプリファードを解約し、クレカ積立のカードを三井住友カード ゴールド(NL)に切り替える
- 個別株は、期待値を計算して根拠のある銘柄だけを売買する
まとめ
我が家の資産形成の中心は、投資信託のクレカ積立とiDeCoで、資産の約7割を占めています。生活防衛資金は預金・現金で確保し、個別株と暗号資産は少額のサテライトとして取り組んでいます。
土台はあくまで毎月の積立です。これからも、コアを積み上げながら、記録を続けていきます。
私が投資を学んだスクール(GFS)については、良かった点も合わなかった点も含めて、正直にレビューしています。
コメント