毎日の支払いで貯まるポイントを、貯めっぱなしにも使い切りにもせず、現金に換えて投資の原資に回す。それが我が家の「クレカ積立×ポイ活」の仕組みです。特別な種銭を用意しなくても、日々の支払いを資産形成の追い風に変えられます。
この記事では、仕組みの全体像と、それぞれのステップをくわしく解説した記事への入口をまとめています。

なぜこの仕組みを実践しているのか
1馬力・子ども2人の我が家では、投資に回せるお金は限られています。だからこそ、生活費として出ていくお金の一部を「ポイント」という形で取り戻し、それを投資に回すことで、家計を圧迫せずに資産形成のスピードを上げられないかと考えました。
大事にしているのは、ポイ活を「稼ぐ」ものではなく「節約」の延長と考えることです。ポイ活アプリでの動画視聴やアンケートのように、時間をかけても数十円にしかならないものはやりません。一度仕組みを作れば、ふだんの支払いをするだけでポイントが貯まる方法に絞っています。
お金の流れの全体像
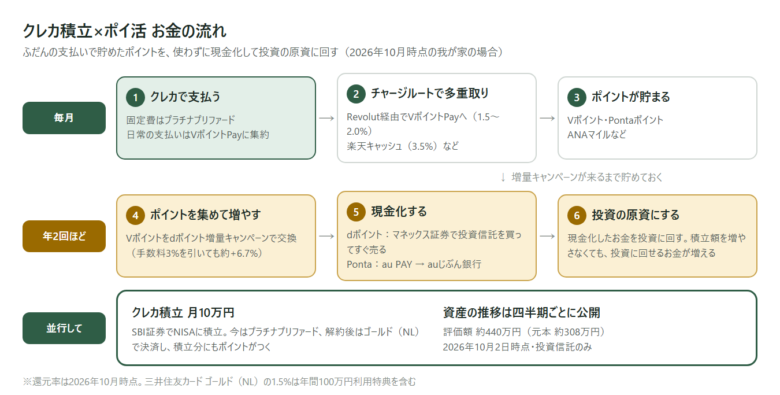
- クレカで支払う(固定費・日常の支払い)
- チャージルートでポイントを多重取りする
- 増量キャンペーンのタイミングでポイントを集めて増やす
- 現金化して、投資の原資に回す
1と2の支払い・ポイント獲得は毎月続け、3と4の集約・現金化は増量キャンペーンが開催されるタイミング(年2回ほど)にまとめて行っています。それと並行して、クレカ積立で毎月10万円を積み立てています。
ステップ1:クレカで支払いを集約する
固定費と日常の支払いで、使うカードと支払い方法を分けています。
| 支払い | 使っているもの |
|---|---|
| 固定費 | 三井住友カード プラチナプリファード(2027年3月に解約予定。解約後はau PAYカードに移す予定) |
| 日常の支払い | VポイントPay(スマホのタッチ決済)。タッチ決済が使えない店はOliveフレキシブルペイのポイント払い、QRコード決済だけの店は楽天ペイ |
| クレカ積立(月10万円) | 今はプラチナプリファード。解約後は三井住友カード ゴールド(NL)に切り替える予定 |
支払いをまとめることで、ポイントが分散せずに貯まりやすくなります。
ステップ2:チャージルートでポイントを多重取りする
日常の支払いに使うVポイントPayには、クレカから直接ではなく、Revolutを経由してチャージしています。こうすることで、カードのポイントとVポイントPayの支払いのポイントを重ねて受け取れます。
- 三井住友カード ゴールド(NL) → Revolut → VポイントPay:合計2.0%(自分用・月5万円)
- au PAYカード → Revolut → VポイントPay:合計1.5%(妻用・月5万円)
- 三井住友カード ゴールド(NL) → Revolut → ANA Pay → 楽天Edy → 楽天キャッシュ:合計3.5%(月1万円ずつ)
ルートの全体図と、チャージ額・獲得ポイントのくわしい内訳は以下の記事でまとめています。


三井住友カード ゴールド(NL)は、年間100万円の利用で還元率が上がり、翌年以降の年会費も無料になります。100万円を無理なく達成する方法は以下の記事で解説しています。
このほか、銀行のポイントプログラムを使った「銀行ポイ活」や、楽天市場での買い物でも、毎月ポイントを受け取っています。
ステップ3・4:ポイントを集めて増やし、現金化する
貯まったポイントは、種類によって現金化のルートを変えています。
- Vポイント:年2回ほど開催されるdポイント増量キャンペーンのタイミングで、JRキューポ・Gポイント・リクルートポイントを経由してdポイントに交換する。Gポイントの手数料3%を引いても、約6.7%増える。dポイントはマネックス証券で投資信託を買ってすぐ売り、現金化する
- Pontaポイント(au PAYカードで貯まる):au PAY残高にチャージし、auじぶん銀行へ自動で払い出して現金化する
交換ルートの手順や注意点は、以下の記事でくわしく解説しています。
現金化したお金とクレカ積立で資産を育てる
現金化したお金は、投資の原資に回しています。それとは別に、SBI証券のクレカ積立で毎月10万円をNISAに積み立てていて、積立分にもカードのポイントがつきます。
2023年5月にクレカ積立を始めてから、投資信託の評価額は約440万円(元本約308万円、2026年10月2日時点)になりました。資産の推移は、四半期ごとに以下の記事で公開しています。
メリットと注意点
メリットは、チャージルートを工夫することで、1回の支払いで複数のポイントを重ねて受け取れることです。それをまとめて投資の原資に回せるので、現金の持ち出しを増やさずに、投資に回せるお金を増やせます。
一方で注意点もあります。ポイントに頼る仕組みなので、還元率の改悪やチャージルートの封鎖と常に隣り合わせです。
| 時期 | 実際にあった変更 |
|---|---|
| 2024年3月 | Kyash → ANA Payのチャージルートが使えなくなった |
| 2026年3月 | 三井住友カードからJAL Pay・au PAYなどへのチャージが、年間100万円利用の集計対象外になった |
| 2026年8月 | 楽天Edy → 楽天キャッシュのチャージ上限が、月10万円から月1万円に下がった |
| 2026年9月ごろ | au PAYプリペイドカードをVポイントPayに新しく登録できなくなった |
そのたびに、その時点で一番お得なルートを組み直してきました。「一度組んだら終わり」ではなく、定期的な見直しが前提の仕組みだと考えておくのが大事です。ルートが変わったときは、このブログでもその都度記事にしています。
まとめ
- ふだんの支払いで貯まるポイントを、現金化して投資の原資に回している
- 支払い・ポイント獲得は毎月、ポイントの集約・現金化は増量キャンペーンに合わせて年2回ほど
- 並行してクレカ積立で月10万円を積み立て、資産の推移は四半期ごとに公開
- ルートの封鎖や改悪はよくあるので、定期的な見直しが前提
コメント