2023年5月に始めたクレカ積立は、投資信託の評価額が約440万円(2026年10月時点)になりました。
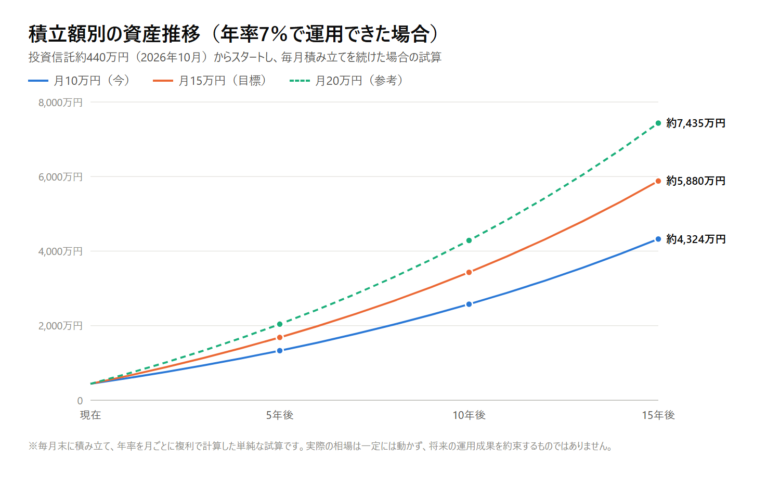
では、このまま積み立てを続けたら、5年後・10年後・15年後にはいくらになるのか。今は月10万円ですが、月15万円まで増やすことも考えています。そこで、ChatGPTに相談しながら、積立額ごとの資産の推移を試算してみました。
試算の結果(年率7%で運用できた場合)
・月10万円(今):5年後 約1,330万円 → 15年後 約4,320万円
・月15万円(目標):5年後 約1,690万円 → 15年後 約5,880万円
・月5万円の差が、5年後には約360万円、15年後には約1,560万円の差になる

試算の前提
- スタートの資産:投資信託の評価額 約440万円(SBI証券と大和コネクト証券の合計。個別株は含まない)
- 毎月の積立額:10万円(今)・15万円(目標)・20万円(参考)
- 想定の利回り:年率5%・7%・10%の3パターン
- 計算方法:毎月末に積み立て、年率を月ごとの複利に換算して計算
ChatGPTが出した数字は、同じ条件で自分でも計算し直して、ずれがないことを確かめています。
積立額別の資産推移
| 毎月の積立 | 年率 | 5年後 | 10年後 | 15年後 |
|---|---|---|---|---|
| 10万円(今) | 5% | 約1,240万円 | 約2,260万円 | 約3,560万円 |
| 7% | 約1,330万円 | 約2,580万円 | 約4,320万円 | |
| 10% | 約1,470万円 | 約3,140万円 | 約5,820万円 | |
| 15万円(目標) | 5% | 約1,580万円 | 約3,030万円 | 約4,890万円 |
| 7% | 約1,690万円 | 約3,430万円 | 約5,880万円 | |
| 10% | 約1,860万円 | 約4,140万円 | 約7,810万円 | |
| 20万円(参考) | 5% | 約1,920万円 | 約3,800万円 | 約6,210万円 |
| 7% | 約2,040万円 | 約4,290万円 | 約7,440万円 | |
| 10% | 約2,240万円 | 約5,140万円 | 約9,810万円 |
試算してわかったこと
月5万円の差は、時間がたつほど大きくなる
年率7%の場合、月10万円と月15万円の差は、5年後には約360万円、10年後には約850万円、15年後には約1,560万円になります。積み立てた金額の差(5年で300万円)以上に、運用で増える分の差が広がっていきます。
15年続けると、運用で増えた分が元本に迫る
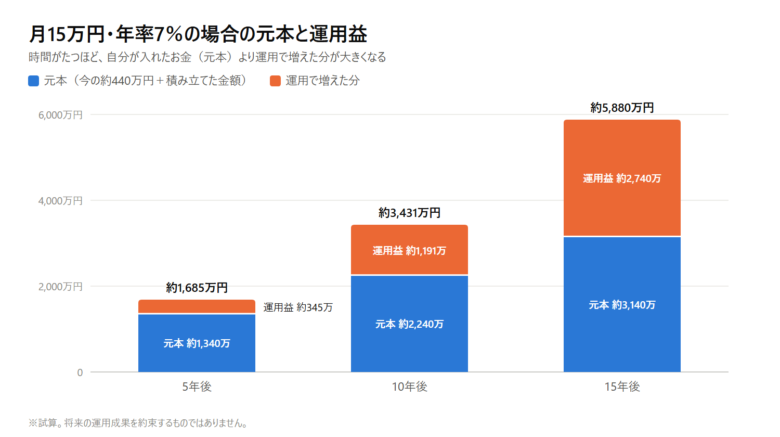
月15万円・年率7%の場合、5年後の運用益は約345万円ですが、15年後には約2,740万円になり、元本(約3,140万円)に迫ります。最初の数年は「自分で入れたお金」で資産が増え、時間がたつほど「運用で増えた分」が資産を押し上げるようになります。
5年で2,000万円は、入金額しだい
5年後に2,000万円に届くのは、月20万円・年率7%くらいからです。月15万円だと年率12%程度が必要になります。利回りは自分では決められないので、目標に近づくには、運用成績に期待するより入金額を増やす方が確実です。
試算を受けて考えていること
- 積立額を月15万円に増やすことを検討中:SBI証券のクレカ積立は月10万円が上限なので、増やす5万円は現金での積立になり、カードのポイントは付きません
- SBI証券に一本化する:大和コネクト証券はdポイントでの投資に手数料がかかるようになったため、今後は取引せず、保有している投資信託を整理してSBI証券のNISAにまとめる予定です
試算の注意点
- 実際の相場は一定の利回りでは動かない:暴落の年もあれば大きく上がる年もあります。この試算は、毎年同じ利回りで増えた場合の目安です
- NISAの枠には上限がある:NISAの生涯の枠は1,800万円です。我が家の場合、今の新NISAの取得額から数えると、月15万円ならおよそ9年で枠が埋まり、それ以降は課税口座での積立になります
- 売却すると税金がかかる:課税口座の投資信託を売ってNISAに移す場合、含み益に約20%の税金がかかります
AIに相談してみて
ChatGPTには、今の保有銘柄と積立設定をすべて伝えたうえで相談しました。計算が早いのはもちろん、「FANG+とNASDAQ100とS&P500で積立の約3分の2を占めていて、米国の大型株に偏っている」といった、自分では気づきにくい指摘ももらえました。
一方で、AIの数字をそのまま信じるのではなく、前提の条件を確認して自分でも計算し直すことは大事だと感じました。今回は計算にずれはありませんでしたが、前提の資産額には個別株や現金も含まれていたので、投資信託だけの金額に直して計算し直しています。
まとめ
- 投資信託 約440万円から、年率7%で積み立てを続けると、15年後は月10万円で約4,320万円、月15万円で約5,880万円
- 月5万円の差は、15年後には約1,560万円の差になる
- 目標に近づくには、利回りに期待するより入金額を増やす方が確実
- 我が家は積立を月15万円に増やすことを検討中。あわせてSBI証券に一本化する予定
実際の資産の推移は、四半期ごとに以下の記事で公開しています。この試算と実際の結果がどうずれていくのかも、あわせて記録していきます。


コメント