この記事は、2025年に私が実際に行った売買の記録です。特定の銘柄の売買をすすめるものではありません。なお、ベルーナの株は現在も100株を保有しています。
投資の勉強で学んだ方法で、2025年3月にベルーナ(9997)を分析して買いました。チャート、PER、期待値まで計算して、業績も自分の予想を上回りました。それなのに、決算のあと株価は下がりました。
この記事では、買う前の分析から、決算後に売るまでの記録を、数字とともに公開します。
この記事のまとめ
・不動産・ホテル事業が伸びている「隠れインバウンド銘柄」として、ベルーナを分析した
・目標1,570円・損切りライン720円・自信度50%で、期待値は+218円
・決算の業績は自分の予想を上回ったのに、株価は下がった。700株を売って、手数料込みで約9,600円のマイナス
・業績が予想を上回ることと、市場の期待を上回ることは別だと学んだ

ベルーナを選んだ理由
ベルーナは、アパレルやグルメなどのカタログ通販の大手です。主なお客さんは50〜60代。ただ、最近は不動産事業に力を入れていて、アパレル・雑貨の通販が赤字でも、不動産事業で4期ぶりの営業増益になっていました。
不動産事業の中でも伸びているのがホテルです。東洋経済オンラインでも「ホテル事業で260億稼ぐ『あの通販会社』」として紹介されていました。通販のイメージが強い会社ですが、実は「隠れインバウンド銘柄」と言えるのではないか、と考えました。
チャートの分析(2025年3月11日)
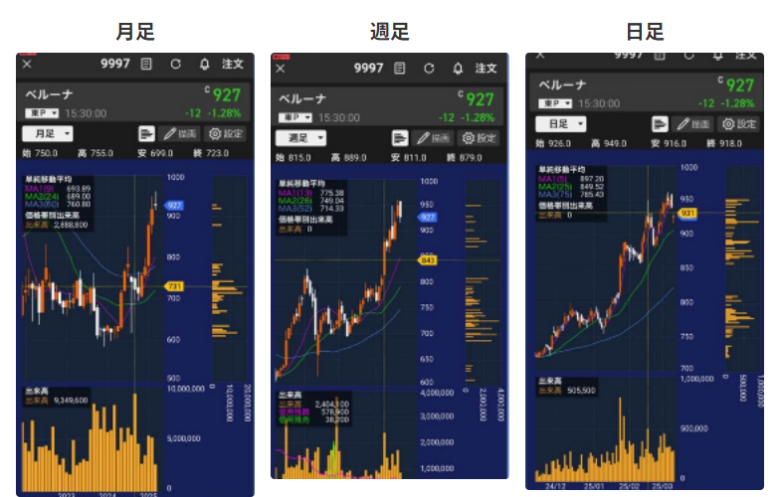
月足・週足・日足の3つで、出来高が多い価格帯(多くの人が売り買いした価格)を確認しました。
| チャート | 当時のメモ |
|---|---|
| 月足 | 2023年末から少しずつ右肩上がり。直近で出来高が多いのは2024年9月(8月の暴落のあと)で、中心の価格は730円前後 |
| 週足 | 2024年5月に出来高を伴って上昇し、8月の暴落のあと再び右肩上がり。出来高が多いのは2025年1月末の週(840円前後)と、2024年9月末の週(720円前後)。チャート的には◎ |
| 日足 | 1月27日に出来高を伴って上昇し、押し目をつけながら右肩上がり。2月末〜3月初めに920〜940円で買った人は、少し含み損になっているかもしれない |
3月11日の株価は927円。相場全体がやや不安定で、ダウも日経平均も下がり気味だったので、「横ばいから少し下がるかもしれない。900円前後まで下がったら買いたい。直近の高値960円を超えてくれば、さらに上がりそう」と考えていました。
PERから理論株価を計算した(2025年3月12日)
次に、会社の利益から見て株価が割安かどうかを考えました。楽天証券のデータでは、EPS(1株あたり利益)は2024年3月期が60.4円、2025年3月期の予想が83.1円。株価927円で計算すると、PER(株価収益率)は予想ベースで約11倍でした。
ベルーナのPERは8〜9倍で推移してきて、最近は11倍程度まで上がっていました。では、どのくらいのPERまで評価されてもおかしくないのか。本業は小売ですが、稼ぎ頭は不動産事業です。不動産業として見れば今のPERは妥当、PBR(株価純資産倍率)で見ると割安。さらにホテル業界と比べてみました。
| 会社 | PER(当時) |
|---|---|
| 藤田観光 | 14.5倍 |
| 帝国ホテル | 59.5倍 |
| ロイヤルホテル | 8.8倍 |
| 東急不動産HD | 9.5倍 |
| 三井不動産 | 14.4倍 |
※バフェットコードより(当時)。ほかの会社も含めたホテル業界の平均PERは28倍という記載もありました。
ベルーナのホテルは都心とリゾートの両方があるので、単純には比べられません。それでも、まだ「ベルーナ=ホテル」というイメージは広まっていないので、多くの人がそこに気づけば上がる余地はあると考えました。2026年3月期の予想EPS 92.5円(楽天証券)で、PERごとの理論株価を計算すると次の通りです。
| PER | 理論株価(EPS 92.5円) |
|---|---|
| 11倍 | 1,017円 |
| 15倍 | 1,387円 |
| 17倍 | 1,572円 |
| 20倍 | 1,850円 |
2026年3月期の業績予想が出るのは、5月中旬の決算発表のころ。そこから少しずつ上がって、6月中に1,572円(PER17倍)くらいまで行くのではないか、というシナリオを立てました。
期待値は+218円
損切りラインは、月足・週足で直近いちばん出来高が多かった720円にしました。ここを割り込んだら、下落トレンドに変わったと判断します。
| 株価(3月12日) | 927円 |
|---|---|
| 目標 | 1,570円(PER17倍、+643円) |
| 損切りライン | 720円(−207円) |
| 自信度 | 50% |
| 期待値 | 0.5×643−0.5×207=+218円 |
サイボウズの短期トレードの期待値は+20円(実際に買った価格では+3円)でした。それと比べると、かなり期待値の大きい投資です。期待値の考え方は、以下の記事でも紹介しています。

実際の売買の記録
| 日付 | 売買 | 株数 | 価格 |
|---|---|---|---|
| 2025/3/13 | 買い | 200株 | 921.5円 |
| 3/24 | 買い | 100株 | 943.6円 |
| 3/31 | 買い | 200株 | 934.2円 |
| 4/3 | 買い | 100株 | 902.7円 |
| 4/4 | 買い | 100株 | 867.6円 |
| 4/7 | 買い | 100株 | 800円 |
| 合計 | 800株 | 平均 約903円 | |
| 5/16 | 売り | 700株 | 891円 |
3月から少しずつ買い、4月上旬に株価が下がる中でも買い増しを続けて、合計800株になりました。4月7日には800円まで下がりましたが、損切りラインの720円は割り込みませんでした。
決算は予想以上。それでも株価は下がった
2025年5月13日、ベルーナは決算を発表しました。
| 私の予想(3月) | 決算の数字 | |
|---|---|---|
| 2025年3月期のEPS | 83.1円(予想) | 91.25円(実績) |
| 2026年3月期のEPS | 92.5円 | 98.54円(会社予想) |
2025年3月期は経常利益が12%増えて、事前の予想を上回る水準でした。2026年3月期の会社予想のEPSも、私の予想を上回っていました。業績は、ほぼシナリオ通りです。
ところが、決算のあと株価は上がらず、下がってしまいました。2026年3月期の会社予想は、経常利益で見ると2%増と小さな伸びにとどまっていました。業績は良くても、市場が期待していたほどではなかったのが原因だと考えました。
シナリオが崩れたと判断して、5月16日に700株を891円で売りました。
結果:手数料込みで約9,600円のマイナス
| 売った株 | 700株(891円) |
|---|---|
| 損益(手数料込み、税引前) | 約−9,600円 |
| 残した株 | 100株(保有中) |
残りの100株は、株主優待が目的で、金額も小さいので持ち続けています。
振り返って思うこと
- 業績が予想を上回ることと、市場の期待を上回ることは別:自分の予想より良い決算でも、市場がそれ以上を期待していれば株価は下がる
- 期待値が大きくても、結果がマイナスになることはある:期待値は「同じ判断を何度も繰り返したときの平均」なので、1回ごとの結果では損をすることもある
- 損切りラインまで待たずに撤退した:決算でシナリオが崩れたと判断して、損切りラインより上の価格で売った。そのおかげで、損失は小さく抑えられた
2025年4月に転職してからは、銘柄のメモを続けられなくなりました。我が家の資産形成の中心(コア)は、これからもクレカ積立の投資信託です。個別株はサテライトとして、学んだ方法で銘柄を選び、理由と結果をこのブログで記録していきます。
私が投資を学んだスクール(GFS)については、良かった点も合わなかった点も含めて、正直にレビューしています。
期待値で買った3銘柄の成績は、以下の記事で一覧にしています。
コメント