2023年5月にクレカ積立を始めてから、約3年半がたちました。
子どもが生まれたことをきっかけに、お金の増やし方を見直した薬剤師パパの私が、実際にどれだけ資産が増えたのかを公開します。この記事は四半期ごとに数字を更新していく「資産公開シリーズ」の第1回です。
2026年10月2日時点の資産(投資信託のみ)
・評価額:約440万円
・投資元本:約308万円
・評価損益:約+132万円(+43%)
※SBI証券と大和コネクト証券で保有している投資信託の合計です(個別株は含みません)。金額は約○万円に丸めています。

クレカ積立を始めたきっかけ
クレカ積立を始める前、私は個別株の売買で一発逆転を狙っては失敗する、ということを繰り返していました。信用取引で大きく資産を減らしたこともあります。
子どもが2人になり、家計を1馬力で支えるなかで「このやり方では家族のお金を守れない」と考え、2023年5月から投資信託のクレカ積立にコツコツ積み立てる方針に切り替えました。クレカ積立なら、毎月決まった額が自動で積み立てられるうえに、カードのポイントももらえます。
積立の変遷
この3年半で、使うカードや積立額は何度か変わっています。
| 時期 | 内容 |
|---|---|
| 2023年5月 | SBI証券で三井住友カード ゴールド(NL)を使ってクレカ積立を開始(つみたてNISA+特定口座で月5万円)。大和コネクト証券でもセゾンカードデジタルで月5,000円のオルカンを開始 |
| 2024年1月 | 新NISAへ移行(つみたて投資枠で月5万円) |
| 2024年3月 | SBI証券のクレカ積立の上限が月10万円に上がると発表されたころ、三井住友カード プラチナプリファードを発行 |
| 2024年5月〜10月 | プラチナプリファードで月10万円の満額を積立(積立分のポイント還元率5%) |
| 2024年11月〜 | プラチナプリファードの積立の還元率が、年間のカード利用額に応じて1〜3%に変更。10万円のうち6万円を積立に、残りの4万円はポイント還元を受けるために債券のインデックスファンドを買ってすぐ売る運用に |
| 2026年 | 債券のインデックスファンドを買っていた分を株式の投資信託に切り替え、月10万円すべてを積立に |
大和コネクト証券では、月5,000円のオルカンのクレカ積立に加えて、「毎日投信積立」で1日1,500円ずつFANG+をdポイントで買っていました。dポイントでの購入に手数料がかかるようになったため、今は大和コネクト証券での積立はどちらも止めています。
資産の推移
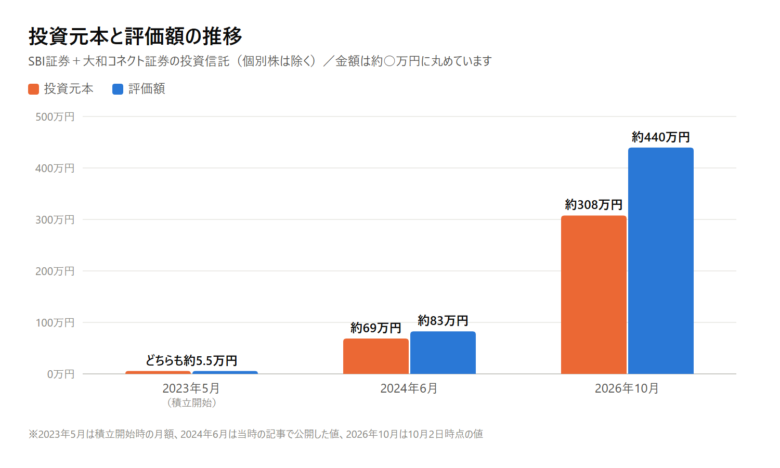
| 時点 | 投資元本 | 評価額 | 評価損益 |
|---|---|---|---|
| 2023年5月(積立開始) | 約5.5万円 | 約5.5万円 | ― |
| 2024年6月 | 約69万円 | 約83万円 | 約+14万円(+20%) |
| 2026年10月 | 約308万円 | 約440万円 | 約+132万円(+43%) |
約3年半で積み立てた元本は約308万円で、評価額は約440万円になりました。元本に対して約43%のプラスです。
相場が急落したときも積立は続けた
この3年半の間には、相場が大きく下がった時期もありました。それでも積立は止めずに続けてきましたし、正直なところ、急落したときもほとんど落ち込みませんでした。
なぜなら以前の信用取引でもっとヤバい経験をしていたからです。笑
- クレカ積立で買っている投資信託は現物なので、信用取引のように追加の保証金を求められたり、強制的に決済されたりする心配がない
- 世界や米国の株式に広く投資しているので、長い目で見ればいずれ戻るだろうと楽観的に考えていた
クレカ積立は一度設定すれば毎月自動で買い付けてくれるので、相場を気にしすぎずに続けられます。失敗を経験した私にとっては、この「放っておける」ことが一番のメリットだと感じています。
今保有している投資信託の内訳
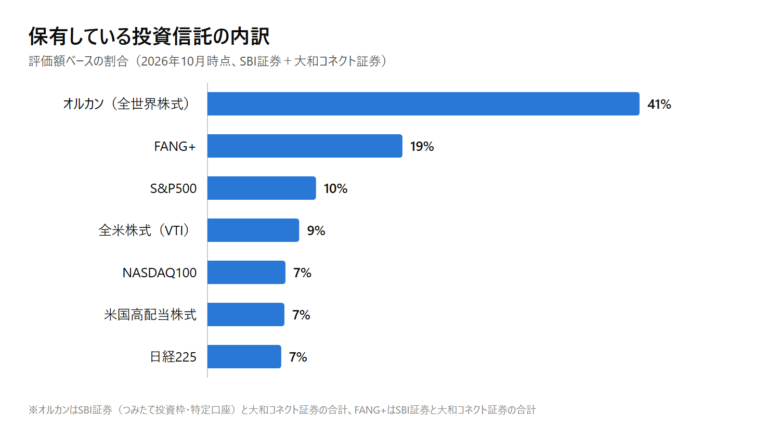
保有額の4割はオルカン(全世界株式)です。積立を始めたころはオルカンを中心に買っていたので、今も一番大きな割合を占めています。次に多いFANG+は、大和コネクト証券でdポイントを使って毎日買っていた分が大きく増えたものです。
今の積立設定(月10万円)
今はSBI証券で、毎月7日に次の6本を積み立てています。
| 投資信託 | NISAの枠 | 月額 |
|---|---|---|
| iFreeNEXT FANG+インデックス | つみたて投資枠 | 40,000円 |
| SBI・S・米国高配当株式ファンド(年4回決算型) | 成長投資枠 | 20,000円 |
| eMAXIS Slim 米国株式(S&P500) | つみたて投資枠 | 15,800円 |
| ニッセイNASDAQ100インデックスファンド | 成長投資枠 | 10,500円 |
| ニッセイ日経225インデックスファンド | つみたて投資枠 | 8,700円 |
| eMAXIS Slim 全世界株式(オール・カントリー) | つみたて投資枠 | 5,000円 |
つみたて投資枠で年83.4万円、成長投資枠で年36.6万円、合計で年120万円をNISAで積み立てる設定です。
今の配分は、正直に言うとそこまで深く考えて決めたわけではありません。債券のインデックスファンドを買ってすぐ売っていた4万円分を積立に回すとき、大和コネクト証券で積み立てていたFANG+がかなり増えていたので、その分の9割をFANG+、1割をオルカンにしました。保有額で見るとオルカンが中心なので、今は値動きの大きいFANG+を多めに積み立てるバランスにしています。
積立と一緒にやっていること
クレカ積立とは別に、ふだんの支払いではクレカのチャージルートを使ってポイントを多めに貯め、貯まったポイントは現金に換えて投資の原資に回しています。積立額を増やさなくても、投資に回せるお金を少しずつ増やせるのがこの方法のよいところです。


今後の方針
- 月10万円の積立は、このまま続ける
- 2026年末ごろから、積立に使うカードを三井住友カード ゴールド(NL)に切り替え、プラチナプリファードは2027年3月に解約する予定
- このシリーズは四半期ごとに数字を更新する(次回は2026年12月末時点の数字を、2027年1月ごろに追記予定)
まとめ
- 2023年5月にクレカ積立を始めて約3年半で、投資信託の評価額は約440万円(元本約308万円、約+132万円)
- 保有額の4割はオルカン、次いでFANG+が約2割
- 今はSBI証券で月10万円を、NISAのつみたて投資枠と成長投資枠に分けて積み立てている
- 相場が急落した時期も積立は止めずに続けてきた(信用取引の含み損に比べれば痛くなかった)
次回の更新でも、積立の変化や相場の動きとあわせて資産の推移を公開していきます。
コメント