私は病院に勤めていたころから、確定拠出年金(DC)を続けています。その後2回転職したので、そのたびに年金のお金を次の制度へ「移換」してきました。
病院の企業型DC → 薬局の企業型DC → iDeCo。この記事では、その流れと、手続きが遅れて積立が止まった期間や、移換のときにお金が運用されない期間があったことも含めて、実際の記録をそのまま書きます。制度のくわしい解説ではなく、体験談です。
この記事のまとめ
・病院に勤めていたころ、病院の企業年金がDB(確定給付)からDC(確定拠出)に変わったのをきっかけに、企業型DCを始めた(日本株50%・外国株50%)
・1回目の転職で薬局の企業型DCへ。忙しくて移換の手続きが遅れ、その間は積立が止まっていた
・2回目の転職先には確定拠出年金がなく、今はiDeCoへ移換している途中(掛金は月2.3万円)
・今の残高は1,545,010円。薬局のDCの期間だけで約21万円増えた(病院の期間の利益は記録がなく計算できない)
・NISAを満額にしていなくても、所得控除の効果と、生活防衛資金を別に確保していることから、iDeCoは続けると判断した
・iDeCoは掛金も移換金も、全世界株式(除く日本)100%に指定した

私の確定拠出年金の流れ
| タイミング | 職場 | 確定拠出年金 |
|---|---|---|
| 病院に勤めていたころ | 病院 | 企業年金がDBからDCに移り、企業型DCを開始 |
| 1回目の転職 | 在宅特化型の薬局 | 薬局の企業型DCへ移換。手続きが遅れ、しばらく積立が止まった |
| 2回目の転職 | 今の職場(確定拠出年金なし) | iDeCoへ移換している途中。掛金は月2.3万円 |
始まりは、病院の企業年金がDBからDCに変わったこと
確定拠出年金を始めたのは、自分で選んだからではなく、勤めていた病院の企業年金の制度が変わったからです。
- DB(確定給付企業年金):将来もらえる額があらかじめ決まっている
- DC(企業型確定拠出年金):自分で運用する商品を選び、運用の結果によってもらえる額が変わる
DBからDCへ移ったことで、私も企業型DCの加入者になりました。運用先は日本株50%・外国株50%にしました。
病院のDCの残高は、マネーフォワードで見るとこのように動いていました。
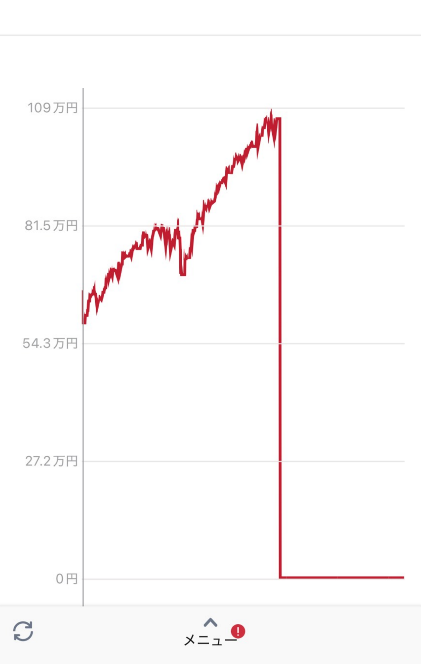
株価に合わせて上下しながら増え、多いときで約109万円になりました。最後に0円になっているのは、薬局のDCへ移換したためです。
1回目の移換:病院から薬局の企業型DCへ(手続きが遅れた)
病院を辞めて、在宅特化型の薬局に移りました。薬局にも企業型DCがあったので、病院のDCのお金をそちらへ移換することになります。
ところが、転職した直後は忙しく、手続きに手が回りませんでした。移換の手続きができたのはしばらくたってからで、その間は積立が止まっていました。
移換には期限があります
企業型DCの加入資格を失った翌月から6か月以内に移換の手続きをしないと、お金は現金に換えられて国民年金基金連合会へ自動で移されます(自動移換)。自動移換の間は運用されず、手数料もかかります。私は自動移換になる前に手続きできました。
この期限のことは知っていました。ずっと「やらないと」と思いつつ、なかなか手をつけられずにいたのが正直なところです。
薬局のDCに移ってからの残高は、マネーフォワードで見るとこのように動いています。
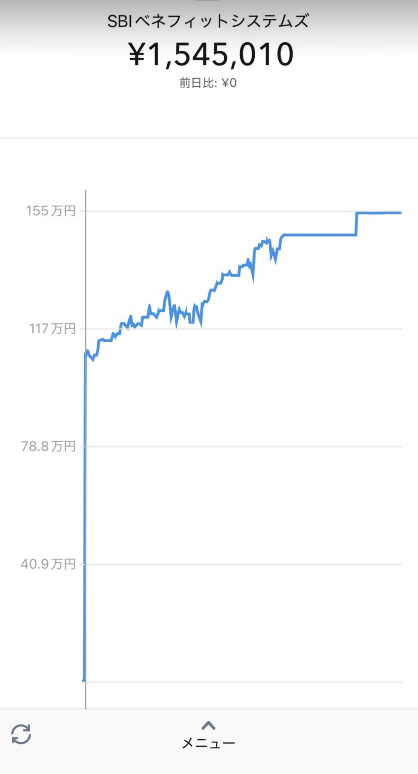
グラフの左側で大きく跳ね上がっているのは、病院のDCからの移換金が入ったためです。その後は株価に合わせて上下しながら増えていきました。
グラフの右側が横ばいになっているのは、運用先を定期預金(元本確保型)に移したからです。退職が決まっていたことと、株価が大きく上がっていて「暴落するかも」と言われていたことが理由でした。退職が決まっていたので、金額を確定させられて安心できたという気持ちが強かったです。
2回目の移換:薬局の企業型DCからiDeCoへ
今の職場に移ったとき、ここには確定拠出年金がなかったため、今度はiDeCo(個人型確定拠出年金)へ移換しています。iDeCoはSBI証券を選びました。ふだんの積立投資もSBI証券だからです。
iDeCoの掛金は月2.3万円
iDeCoの掛金は月23,000円にしました。企業年金のない会社員がiDeCoに出せる上限の金額です。
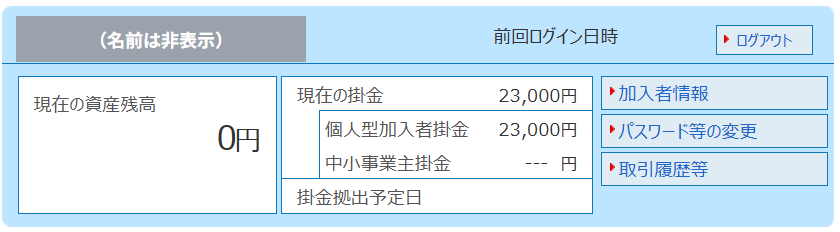
加入者サイトでは、移換の途中のため「現在の資産残高」は0円と表示されていて、これまでに出した掛金の合計もまだ見られません。掛金の引き落としは、これから始まる予定です。
移換金は近く入金予定。その間は運用されない
薬局のDCから移すお金(移換金)は1,545,010円で、近くiDeCoへ入金される予定です。
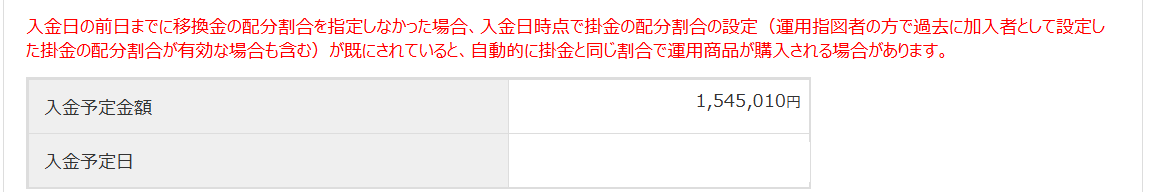
移換のときは、いったん現金に換えられてから次の制度へ移されるため、iDeCoに入金されるまでの間は運用されません。
また、移換金をどの商品で運用するか(配分割合)は、入金日の前日までに指定しておく必要があります。指定しないと、掛金の配分割合と同じ割合で自動的に買われる場合がある、と加入者サイトに書かれていました。
iDeCoの掛金も、最初は日本株50%・外国株50%
iDeCoの掛金の配分も、最初は病院・薬局のDCと同じく日本株50%・外国株50%にしていました(今は変更済みです。くわしくは最後の見出しで)。
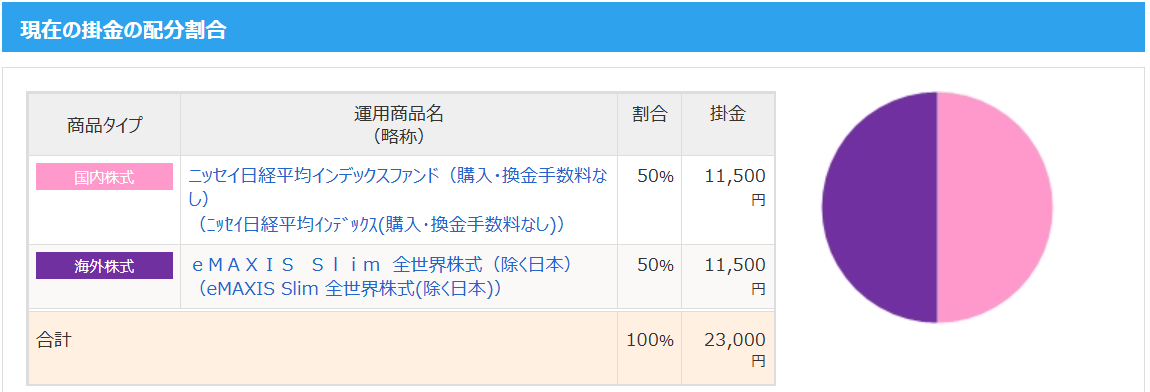
- 日本株:ニッセイ日経平均インデックスファンド(購入・換金手数料なし)50%
- 外国株:eMAXIS Slim 全世界株式(除く日本)50%
今の残高と利益
マネーフォワードでの確定拠出年金の残高は、1,545,010円です(この記事を書いた時点)。
利益は、記録が残っている薬局のDCの期間で計算しました。
| 項目 | 金額 |
|---|---|
| 病院のDCから移した金額 | 1,060,726円 |
| 入れたお金の合計(病院から移した金額+薬局で積み立てた掛金) | 約133万円 |
| 今の残高 | 1,545,010円 |
| 増えた金額 | 約21万円(約+16%) |
病院から移した約106万円と、薬局で積み立てた掛金を合わせて約133万円。それが今は約155万円になり、薬局の期間だけで約21万円増えました。
一方、病院の期間の利益は計算できませんでした。DBからDCに移したときの金額の記録が見つからなかったためです。
ちなみに、別の記事で書いた「投資に回しているお金(約560万円)」には、この確定拠出年金は入れていません。その560万円から、10年後の目標を逆算してみた記事はこちらです。

NISAを満額にしていないのに、iDeCoを続ける意味はある?
iDeCoに移すときに迷ったのが、NISAの枠をまだ使い切っていないのに、60歳まで引き出せないiDeCoにお金を入れてよいのかということでした。
まず整理すると、今ある約155万円はNISAには移せず、60歳までiDeCoの中で運用することになります。迷うのは「これからの掛金をどうするか」だけです。そこで、メリットとデメリットを比べました。
メリット:掛金がすべて所得控除になる
iDeCoの掛金は全額が所得控除になるので、所得税と住民税が減ります。月2.3万円(年27.6万円)なら、税率によって次のくらいになります。
| 税率 | 1年で減る税金(目安) |
|---|---|
| 所得税10%+住民税10% | 約5.5万円 |
| 所得税20%+住民税10% | 約8.3万円 |
この効果は運用の成績に関係なく、お金を入れた時点で得られます。
デメリット:60歳まで引き出せない・手数料がかかる
- 60歳まで引き出せない:途中でお金が必要になっても使えません
- 口座の手数料が毎月かかる:SBI証券の場合は月171円(国民年金基金連合会へ105円+信託銀行へ66円。SBI証券の運営管理手数料は0円)
判断:生活防衛資金は別にあるので、iDeCoを続ける
いちばん気になったのは、すぐに引き出せない点です。ただ、我が家は生活防衛資金を別に確保しているので、問題ないと判断しました。所得控除の効果は確実に得られるので、NISAを満額にしていなくても、iDeCoは続けることにしました。
上限が上がっても、当面は月2.3万円のまま
企業年金のない会社員のiDeCoの上限は、2026年12月拠出分から月6.2万円に引き上げられます。ただ、私は上限が上がっても、当面は月2.3万円のままにするつもりです。子どもの教育資金の準備と、住宅ローンの返済額の見直しに備えることを優先したいからです。
教育資金をどう準備するかは、こちらでシミュレーションしています。
なお、資産形成のコアはクレカ積立の投資信託で、そちらの記録は別の記事で公開しています。
転職のたびに移換して感じたこと
- 転職したら、移換の手続きを早めに:転職直後は忙しく、後回しにしがちです。私も手続きが遅れ、その間は積立が止まっていました。6か月を過ぎると自動移換になるので、入社の手続きと一緒に済ませるのがよさそうです
- 移換中は運用されない期間がある:いったん現金になるので、その間の値動きには乗れません。手続きが遅れるほど、この期間も長くなります
- 移換は、配分を見直すいいタイミング:移換先では、移換金と毎月の掛金の配分をあらためて指定します。ほかの資産との配分を考えて見直すいい機会でした。今回は、日本株は個別株で持っているので、iDeCoは全世界株式(除く日本)100%にしました
iDeCoは全世界株式(除く日本)100%に指定した
iDeCoでは日本株をやめて、掛金も移換金もeMAXIS Slim 全世界株式(除く日本)100%に指定しました。移換金はこれから入金されたあとに買い付けられ、掛金は次の拠出からこの配分になります。
日本株は個別株で持っているので、iDeCoでは日本以外にまとめようと考えました。信託報酬が年0.05775%(税込)と低いことも、このファンドを選んだ理由のひとつです。
まとめ
確定拠出年金は、病院の制度変更で始まり、2回の転職のたびに移換して、今はiDeCoで続けています。手続きが遅れて積立が止まった期間や、移換のときに運用されない期間もありましたが、残高は1,545,010円になりました。
NISAを使い切っていなくても、所得控除の効果があり、生活防衛資金も別にあるので、iDeCoは続けると決めました。
確定拠出年金のほかに、我が家は住宅ローンを繰上返済せずに投資に回すことを選んでいます。その理由はこちらの記事に書いています。
コメント