Oliveフレキシブルペイゴールド、三井住友カード ゴールド(NL)は初年度年会費は税込5,500円ですが、条件を満たすことで翌年以降の年会費が永年無料となります。
その条件とは、“年間100万円を利用すること”。
100万円なんてなかなかハードル高いんじゃないの?と思われる方もいるのではないでしょうか?
ですが、これから紹介するいくつかの方法であれば、無理なく年間100万円を達成することは可能です。
実際に私が利用している方法も合わせて紹介していきます。
無理なく達成する王道の方法に加えて、もっと早く・大きく利用実績を積みたい人向けの裏技も後半で紹介しています。
誰でも利用できる方法ですので、参考にしてみてください。

年間100万円を利用するには1ヶ月いくら利用すればいいのか?
まず最初に、年間利用金額100万円だと期間が長すぎて若干イメージしづらいかもしれませんので、考え方を変えてみましょう。
年間100万円を利用するということは、1ヶ月あたりの金額にしてみると…
1ヶ月で8万3,333円と聞けば何とかなりそうな気がしてきませんか?
つまりカード発行から毎月84,000円をコンスタントに利用し続ければ年間100万円は簡単に達成することが可能です。
【注意点】100万円利用の対象外となる支払いもあり
無理なく100万円を達成する方法を紹介する前に、100万円の集計対象となる支払い、対象外となる支払いについてまとめます。
まずは集計対象となる支払いです。
| 対象の支払い |
|---|
| 税金・家賃、公共料金のお支払 |
| 楽天ペイ、PayPay |
| ローソンスマホレジ |
| Amazonギフト券の購入・チャージ |
| Apple Pay |
| d払い |
| ETC |
| Google Pay™ |
| iD |
| LINE Pay |
| VISAのタッチ決済、Mastercardコンタクトレス決済 |
| Revolut |
| WebMoney |
税金や公共料金の他、Amazonギフト券の購入、ETCの支払いなども対象となります。
一方で以下は100万円利用の集計対象外となります。
| 対象外の支払い |
|---|
| 年会費のお支払い |
| キャッシングご利用分 |
| 手数料のお支払 |
| 保険料のお支払 |
| 三井住友カードつみたて投資 (SBI証券) |
| PiTaPaご利用分 |
| 交通系電子マネー(モバイルSuica、PASMOなど)へのジャージ |
| その他電子マネー(楽天Edy、WAON、nanaco)へのチャージ |
| 三井住友カードが発行するプリペイドカードへのチャージ |
| auPAY、JAL Pay、ANA Payへのチャージ |
特に気をつけたいのがSBI証券のクレカ積立です。
私のようにクレカ積立を目的に三井住友カード ゴールド(NL)を発行した方は、積立金額分は除外して考えないといけません。
また、Suicaを含む電子マネーへのチャージも基本は対象外となります。
ですがこちらは後述する裏技を利用することで対象にすることが可能です。
毎月84,000円を無理なく利用する方法
では、無理なく月84,000円を利用する方法について紹介していきます。
メインカードにする
公共料金支払いから、普段の生活費のメインカードにすると簡単に達成することができます。
統計局家計調査のデータによると、2022年の2人以上の世帯の公共料金の年間支払額は以下の通り。
引用元:統計局ホームページ/家計調査(家計収支編) 時系列データ(二人以上の世帯) (stat.go.jp)
電気ガス水道の公共料金とスマホ、Wi-Fiなどの通信費で年間445,404円、月37,117円を利用していることになります。
さらに食費や日用品の買い物、医療費や旅行の支払いなどをすべてまとめれば、月84,000円のハードルはかなり下がります。
家賃の支払いに設定する
これができればほぼ達成は可能です。
仮に家賃が月50,000円としても、残り34,000円は公共料金や食費、日用品で簡単に達成することができます。
家賃の支払いにクレジットカードが利用できる場合はOliveゴールド、三井住友カード ゴールド(NL)に切り替えましょう。
Amazonギフト券購入
日用品のまとめ買いなどでAmazonを利用する人にはかなりおすすめの使い方です。
また、100万円利用の集計期間終了間際、あとわずかに100万円に届いていない場合などにも重宝します。
100円単位で購入することができるので、微調整にも利用しやすいです。
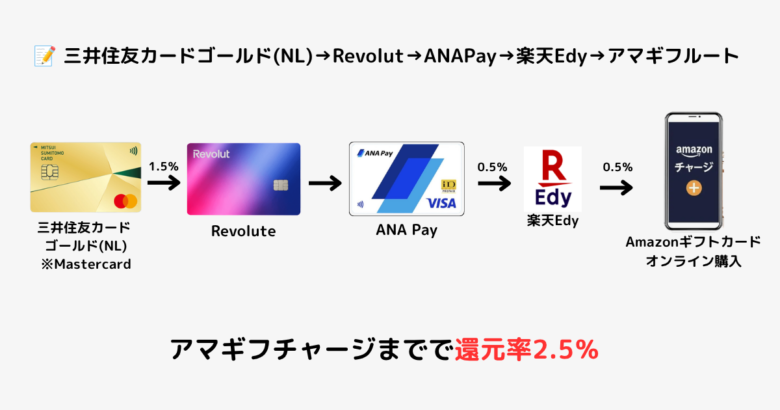
補足ですが、めんどくさい人は直接チャージでもいいのですが、以下の画像のようにチャージにひと手間かけるとポイント還元率を2.5%まで上げることが可能です。
Suicaや楽天Edyをよく使う人は以下のチャージルートを活用
Suicaや楽天Edyへの電子マネーチャージは100万円利用の集計対象外と前述しましたが、以下のチャージルートを活用して間接的にチャージすることで100万円利用の集計対象とすることができます。
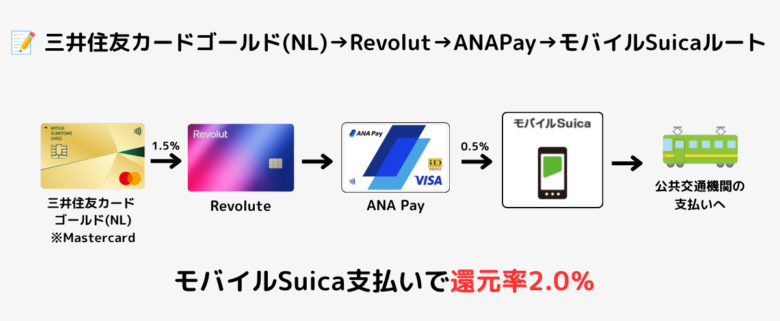
Suicaにチャージする際は、ポイント多重取りができるので私はこの方法を利用しています。
楽天Edyに関してもANA Payからチャージすることができます。
もっと早く・大きく達成したい人向けの裏技2選
ここまで紹介した方法で無理なく年間100万円は達成できますが、「もっと早く終わらせたい」「余裕を持って達成したい」という人向けに、活用できる裏技も2つ紹介します。
IDAREチャージルート
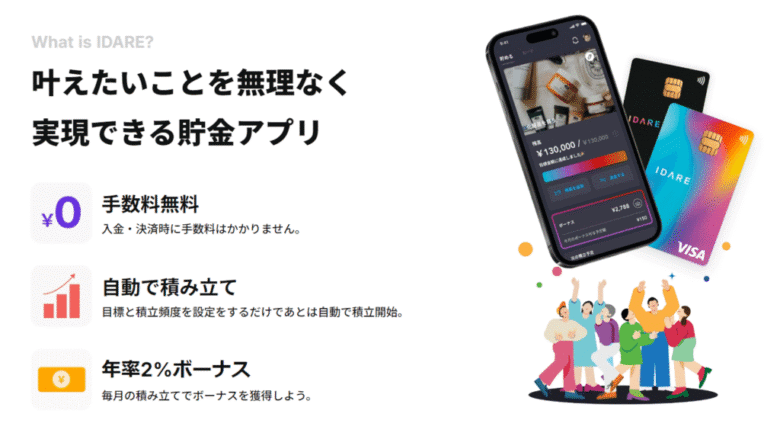
IDAREは毎月自動で積立ができるスマート決済アプリで、リアルカードを発行することでVISA加盟店にてプリペイドカードとして利用することができます。
プリペイドカードとしての機能はKyashやバンドルカードとほぼ同様なのですが、IDAREの大きな特徴として月の平均残高に対し年率2%のボーナスが付与されるという点があります。
私はIDAREに30万円チャージし、残高を常に30万円キープすることで月に500円のボーナスをもらっています。
このIDAREへの初回のチャージに三井住友カード ゴールド(NL)やOliveフレキシブルペイゴールドを利用することで、100万円修行の実績としてカウントすることができます。
IDAREは最大100万円までチャージすることが可能なので、まとまった金額を一気にチャージすれば、それだけで一気に100万円修行を終えることもできます。
チャージに利用できるクレカの国際ブランドはVISA、JCB、Mastercard、AMEXと主要ブランドを網羅しています。
ただしデメリットやリスクもあるので、しっかりと仕組みを理解した上で利用することをおすすめします。

楽天キャッシュ移行ルート
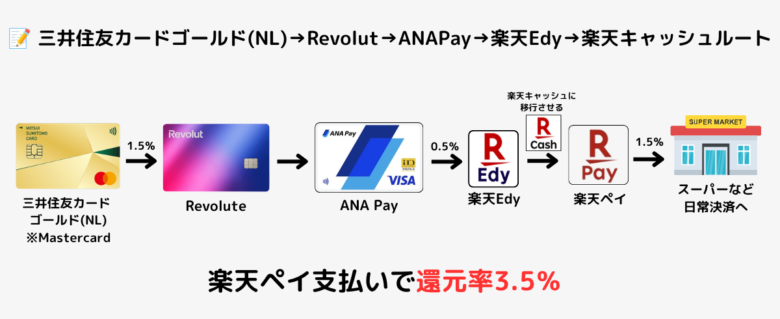
Suica、楽天Edy移行ルートと似ていますが、楽天キャッシュに移行する方法もあります。
三井住友カード ゴールド(NL)やOliveフレキシブルペイゴールド(デビットモード)からRevolutへチャージすると、そのチャージ自体を100万円修行の実績としてカウントすることができます。
Revolutにチャージした資金は、ANA Pay→楽天Edy→楽天キャッシュという経路で移行が可能です(チャージ経路の詳細は以下のチャージルート記事でも解説しています)。
楽天キャッシュへの移行は月1万円が上限ですが、夫婦それぞれで行えば合計2万円まで移行できます。
楽天キャッシュへ移行した資金は、楽天証券で楽天キャッシュの投資信託を設定し、購入後すぐに売却して現金化することで資金を循環させることができます。
月1万円(夫婦なら2万円)なので、年間では12万円(夫婦なら24万円)分の利用実績を積み増せる計算です。
100万円利用達成までの進捗状況を確認する方法は?
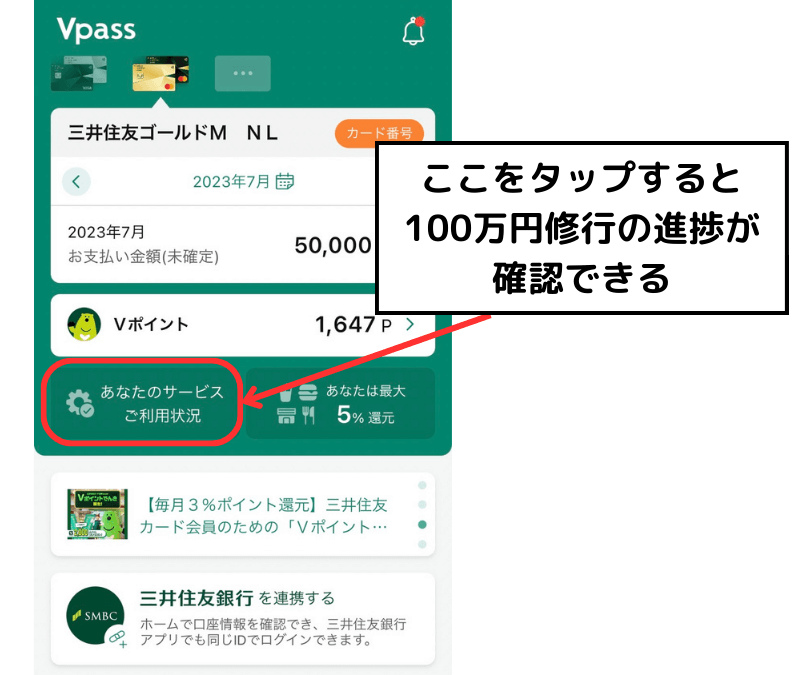
100万円修行の達成状況の確認は、Vpassアプリを利用することでできます
三井住友カード ゴールド(NL)を発行する際、郵送されたカードにVpassアプリの登録の案内が同封されています。
カード到着後は必ずそちらの案内に従って登録をするようにしましょう。
アプリにログイン後は以下の「あなたのサービスご利用状況」をタップすることで確認することができます。
Oliveゴールド、三井住友カード ゴールド(NL)で無理なく100万円利用する方法まとめ
Oliveゴールド、三井住友カード ゴールド(NL)は還元率が最大1.5%、SBI証券のクレカ積立1%還元(前年100万円以上利用の場合)、マクドナルドなどの対象のお店で7%還元などポイント還元率の高さが魅力のカードです。
他にも空港ラウンジを無料で利用できることなど、ゴールドカードとしての特典もあるため人気ですが、年会費永年無料の条件となる年間100万円をいかに利用するかがポイントとなります。
今回はこの100万円を無理なく利用する方法についてまとめました。
手間はかかりますが、100万円利用により2年目以降年会費永年無料で1%のポイント還元でクレカ積立ができるのでぜひ挑戦してみてください。
※Oliveゴールド&三井住友カード ゴールド(NL)の概要については以下の記事にてまとめています。
三井住友カード ゴールド(NL)の特徴とお得な発行方法は、こちらでまとめています。
クレカ積立で実際にどれくらい資産が増えたかは、こちらで公開しています。
コメント