子どもが小学生と未就学児の2人になり、「教育資金って、今の準備で本当に足りるのかな」と気になり始めました。
我が家が教育資金として準備しているのは、教育資金のつもりで入った2つの保険だけです。そこで、大学の学費の目安と、私立中高に行く場合も含めて、どれくらい足りないのか・毎月いくら積み立てればいいのかを計算してみました。
保険をすすめる記事でも、否定する記事でもありません。子育て中の1馬力の家庭が、自分の家の数字で試算してみた体験談です。
この記事のまとめ
・教育資金の準備は、長男用のドル建ての終身保険と、長女用の学資保険の2つだけ。ほかに教育資金として貯めているお金はない
・大学の学費(私立・4年間)の目安は、理系で約542万円、文系で約411万円(文部科学省の調査)
・保険で用意できるのは約340万円(1ドル130円の場合)と180万円。2人合わせて約430万円足りない
・保険とは別に、中高が公立なら月1.8万〜2.4万円、2人とも私立中高なら月6万〜7万円台の積み立てが必要という計算に
・私立中学の費用は、保険が使えるようになる前にやってくる
・教育資金は、2027年に始まる「こどもNISA」で積み立てようと考えている。iDeCoの増額は見送ることにした

我が家の教育資金の準備は、2つの保険だけ
教育資金のために入っている保険は2つです。
| 長男用 | 長女用 | |
|---|---|---|
| 種類 | ドル建ての終身保険(低解約返戻金型) | 円建ての学資保険(こども保険) |
| 保険料 | 月約2万円(ドルで決まっていて、円で払っている) | 年約11万円(15歳まで) |
| 教育資金として使える額 | 約340万円(1ドル130円の場合) | 180万円 |
| 使える時期 | 払込が終わったあと、解約して受け取る | 18・19・20歳と21歳の満期に、45万円ずつ |
正直に書くと、加入したときは、学費がいくらかかるかまでは考えていませんでした。「教育資金を準備しておいたほうがいい」くらいの気持ちで入ったのが本当のところです。
保険料は、もともと児童手当を充てるつもりでした。今は児童手当を特に意識しておらず、ふだんの支払いに混ざって消えていますが、実質的には保険料に回っている形です。そして、教育資金としてほかに貯めているお金はありません。
長男用:ドル建ての終身保険(低解約返戻金型)
長男用は、ドルで積み立てる終身保険です。本来は死亡保障のための保険ですが、払込が終わったあとに解約して、解約返戻金を教育資金に使うつもりで入りました。
- 保険料は毎月約135ドル。円で払っているので、円安になると円での支払額が増える(最近は1ドル150円台で月約2万円)
- 払込期間は15年で、払う保険料の合計は約2.4万ドル
- 死亡保険金は6万ドル(最低保証)
- 低解約返戻金型:払込期間中に解約すると、戻ってくるお金が少ない(設計書では、10年目で払った額の約64%、払込が終わる15年目でも約93%)
- 払込が終わった翌年(16年目)から、解約返戻金が払った額を上回る(返戻率100%超)
長男が大学に入るころには、返戻率は100%を超えている見込みです。設計書の積立利率3.0%のケースで、そのときの解約返戻金は約2.6万ドル。円にすると、為替によってこれだけ変わります。
| 為替 | 円での受取額(目安) |
|---|---|
| 1ドル110円 | 約290万円 |
| 1ドル130円 | 約340万円 |
| 1ドル150円 | 約390万円 |
ドル建てなので、受け取るときに円高だと、円での金額が減ります。この記事では、まんなかの1ドル130円(約340万円)で計算しています。
ちなみに、この保険のドル建てでの増え方を利回りに直すと、払込が終わってすぐ(16年目)に解約した場合で年0.3%ほど、20年目まで置いておいても年0.9%ほどでした(積立利率3.0%のケース。3.5%のケースでは年0.8〜1.5%ほど。計算は筆者)。死亡保障の費用も含まれているので、純粋な運用と比べると増え方はゆるやかです。そのかわり、払込期間中は死亡保障がついている、という性格の商品だと理解しています。
長女用:円建ての学資保険(こども保険)
- 保険料は年払いで約11万円。15歳まで払い込み、払う合計は約170万円
- 長女が18歳・19歳・20歳になった年の10月に45万円ずつ、21歳の満期にも45万円。受け取る合計は180万円(払った額の約105%)
- 契約者(私)が亡くなったときなどは、それ以降の保険料が免除される
最初の45万円は、長女が18歳になった秋(高校3年生)に受け取れるので、大学の入学金には間に合います。
大学の学費はいくらかかる?(文部科学省の調査)
以前、FP(ファイナンシャルプランナー)に相談したときは、長男は私立の理系、長女は私立の文系、2人とも自宅から通うという想定で考えていました。今回もこの想定で計算します。
私立大学の学費は、文部科学省の調査によると、次のとおりです。
| 文系 | 理系 | |
|---|---|---|
| 入学料 | 223,867円 | 234,756円 |
| 授業料(年) | 827,135円 | 1,162,738円 |
| 施設設備費(年) | 143,838円 | 132,956円 |
| 4年間の合計(目安) | 約411万円 | 約542万円 |
受験料、教科書代、通学の交通費などは入っていません。自宅から通う想定なので、一人暮らしの費用も入れていません。
保険だけでは、2人で約430万円足りない
保険で用意できる額と、大学の学費を並べると、こうなりました。
| 長男(私立理系) | 長女(私立文系) | |
|---|---|---|
| 大学4年間の学費 | 約542万円 | 約411万円 |
| 保険で用意できる額 | 約340万円(1ドル130円) | 180万円 |
| 足りない額 | 約200万円 | 約230万円 |
| 学費が毎年1%上がった場合 | 約280万円不足 | 約300万円不足 |
2人合わせて約430万円足りません。学費が今から毎年1%ずつ上がっていくと、足りない額は2人で約580万円まで増えます。長男のほうは、円高になればさらに足りなくなります。
「保険に入っているから大丈夫」と思っていましたが、数字にしてみると、保険でまかなえるのは大学の学費の半分ほどだと分かりました。
毎月いくら積み立てれば足りる?(公立中高/私立中高)
次に、足りない分を埋めるには、保険料とは別に毎月いくら積み立てればいいかを計算しました。
中学・高校は今のところ公立の想定です。ただ、私自身が私立の中高に通っていたので、子どもたちにもその選択肢は残してあげたいと思っています。そこで、2つのパターンで比べました。
計算の前提
・今から長女が大学を卒業するまで、毎月同じ額を積み立てる
・積み立てたお金の運用利回りは、年0%・2%・4%の3通り
・大学の学費は上の表の金額。長男の保険は1ドル130円で約340万円
・パターンBは、私立中高と公立中高の費用の差(文部科学省「子供の学習費調査」の学習費総額。塾などの学校外の費用も含む)を上乗せ
・公立中高にかかる分は、ふだんの家計から出す前提で、ここには入れていない
| パターン | 学費が上がらない場合 | 学費が毎年1%上がる場合 |
|---|---|---|
| A:中高は公立+私立大学 | 月1.8万〜2.4万円 | 月2.4万〜3.2万円 |
| B:2人とも私立中高+私立大学 | 月6.5万〜7.4万円 | 月7.4万〜8.6万円 |
| (参考)Bで高校の差が3割まで縮んだ場合 | 月5.3万〜6.0万円 | 月6.2万〜7.1万円 |
私立中高の費用は、文部科学省の「令和5年度 子供の学習費調査」(2026年1月の訂正後の数字)を使いました。1年間にかかるお金は、次のとおりです。
| 公立 | 私立 | 差 | |
|---|---|---|---|
| 中学校 | 約54万円 | 約156万円 | 約102万円 |
| 高校(全日制) | 約60万円 | 約118万円 | 約58万円 |
私立中学は、3年間で1人あたり約300万円、公立より多くかかる計算です。
私立高校については、2026年4月から国の授業料の支援(高等学校等就学支援金)の所得制限がなくなり、私立は年45万7,200円まで支援されるようになりました。調査の時点より、公立との差は小さくなるはずです。表の3段目は、その効果を大まかに見込んで「高校の差が3割まで縮んだ」と仮定した場合の参考値です(この仮定は私が置いたもので、実際の差は学校によって変わります)。
パターンAなら月2万〜3万円ほどですが、2人とも私立中高にすると、毎月の負担は2倍以上になります。
私立中学の費用は、保険が使える前にやってくる
計算してみて、いちばん気になったのはお金が必要になる「時期」でした。
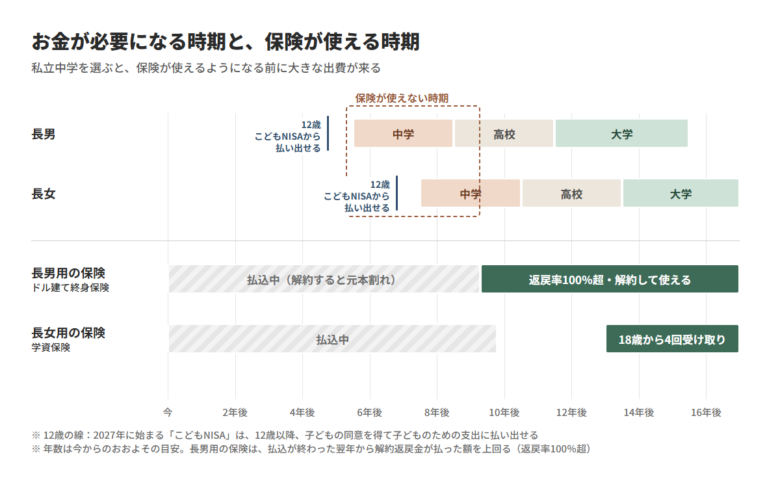
長男が中学に入るのは、あと5年ほど先です。一方、長男用のドル建て保険が損をせずに使えるようになるのは、払込が終わった翌年から。長男の中学の時期は、保険が使えるようになる前に来ます。
低解約返戻金型なので、払込期間中に解約すると元本割れします。つまり、私立中学にするなら、その費用は保険には頼れず、それまでに自分たちで準備しておく必要があるということです。長女の中学も、学資保険の受け取り(18歳から)よりずっと前に来ます。
これからどうするか
ここからは、試算をふまえて今考えていることです。まだ決めきれていない部分もあります。
教育資金は「こどもNISA」で積み立てようと考えています
足りない分の積み立ては、2027年1月から始まる「こどもNISA」を使おうと考えています。2026年度の税制改正で決まった、子どものためのNISAです。財務省の資料によると、主な内容は次のとおりです。
| 項目 | 内容 |
|---|---|
| 始まる時期 | 2027年(令和9年)1月から |
| 使える年齢 | 0〜17歳 |
| 投資できる額 | 年60万円まで、合計600万円まで |
| 買えるもの | つみたて投資枠と同じ、積立・分散投資に向いた投資信託 |
| 引き出し | 12歳以降、子どもの同意があり、子どものための支出であれば、親(口座管理者)が申し出て払い出せる |
| 18歳になったら | 大人のNISAに自動的に移る |
我が家にとって大事なのは、12歳から払い出せるという点です。12歳は小学6年生の年齢なので、私立中学の入学金や授業料の時期に間に合います。保険が使えない「中学の時期」を、こどもNISAでカバーできるのではと考えています。
ただし、投資できるのは年60万円までです。長男の場合、こどもNISAが始まってから中学に入るまでは5年ほどしかないので、入れられるのは最大でも300万円ほど。私立中学にするなら、早めに始めることが大事になりそうです。
もうひとつ、教育資金を子どもたちのNISAで準備できれば、私たち夫婦のNISAの枠を教育資金に使わずにすみます。親のNISAは、別の記事で書いた「10年で5,000万円」の目標のために使えます。

積み立てる額は、2人で月2.5万〜3万円にしようと考えています。中高が公立の場合(パターンA)の計算に合わせた金額です。
私立中学の選択肢を残すための上乗せも検討中
私立中学にするかどうかは、まだ決めていません。子ども本人の気持ちもあるので、決めるのは数年先になると思います。
ただ、決めるのが遅くなるほど、残りの期間で準備しなければならず、毎月の負担は重くなります。選択肢を残しておくために、パターンAの分に上乗せして、こどもNISAで積み立てておくことを考えています。私立中学に行かなかった場合は、その分を大学の費用に回せます。上乗せする額は、これから考えます。
iDeCoの増額は見送ることにした
iDeCoは今、月2.3万円を出しています。iDeCoに出せる上限が引き上げられる予定なので、月3万円に増やすことも考えていました。
ですが、今回の試算をして、増額は見送ることにしました。iDeCoのお金は60歳まで引き出せません。私立中高の選択肢を残すなら、まずは教育資金の積み立てと、住宅ローンの返済額の見直しへの備えを優先したほうが安心だと考えたからです。iDeCoは月2.3万円のまま続けます。
iDeCoを続けると決めたときの考え方や、転職のたびに確定拠出年金を移換してきた記録は、こちらにまとめています。
住宅ローンの返済額の見直しにも備える
我が家の住宅ローンは変動金利で、金利が上がってきています。返済額は5年ごとに見直される仕組みなので、次の見直しで毎月の返済額が上がる可能性があります。教育資金の積み立てを考えるときも、この分の余裕を見ておく必要があります。
使う時期が近づいたら守りに入り、為替にも備える
こどもNISAで投資信託を積み立てると、値動きがあります。使う時期まで1年を切ってから、少しずつ現金に移していくつもりです。自分のリスク許容度なら、そのくらいでいいと考えています。
ただ、一般的には、使う直前に相場が大きく下がると、そのぶん減ってしまうリスクはあります。そうなったときに慌てないよう、値動きは定期的に確認していくつもりです。
また、長男用のドル建て保険は、円高のときに受け取ると円での金額が減ります。そのときに解約を急がず、時期をずらせるように、積み立てのほうに少し余裕を持たせておきたいと考えています。
1馬力で子ども2人を育てる中で、働き方やお金の考え方がどう変わってきたかは、こちらで振り返っています。
まとめ
なんとなく「保険に入っているから大丈夫」と思っていた教育資金ですが、計算してみると、大学の学費だけでも2人で約430万円足りないことが分かりました。私立中高まで考えると、毎月の積み立ては大きく増えます。そして、私立中学の費用は、保険が使えるようになる前にやってきます。
2027年に始まるこどもNISAは、12歳から払い出せるので、我が家の「中学の時期」の問題にちょうど合いそうです。積立額を決めたら、また記録していきます。
なお、学費や制度の数字は2026年10月時点で確認したものです。為替や金利、学費は変わるので、我が家も毎年見直すつもりです。
教育資金とは別に、資産形成のコアとして続けているクレカ積立の記録は、こちらで公開しています。
コメント