2027年から、子どもも使えるNISA(こどもNISA)が始まります。我が家も、子ども2人分をSBI証券で始める予定です。
準備のために調べていて、最初に「これは知っておかないとまずい」と思ったのが贈与税のことでした。こどもNISAに入れたお金は、親のお金ではなく子どものお金になるからです。
この記事では、国税庁などの資料で確認した贈与税の注意点と、我が家がどんな形で積み立てていくつもりかをまとめます。
こどもNISAの内容は、2026年10月時点の情報です。制度の詳細はまだ決まっていない部分があり、今後変わる可能性があります。また、税金の話は一般的なルールの紹介です。個別のケースは、税務署や税理士に確認してください。
この記事のまとめ
・こどもNISAに親や祖父母がお金を入れると、子どもへの贈与になる
・贈与税は、子ども1人が1年間にもらった合計が110万円以下ならかからない。あげた人が複数なら合算する
・こどもNISAの枠は年60万円なので、それだけなら110万円以内。ただし祖父母などからのお金と合わせると超えることもある
・教育費を「その都度」払ってもらうのは非課税。でも、積み立てて運用するお金は通常の贈与として考える
・気をつけたいのは「名義預金」「定期贈与」「親の都合で引き出せない」の3つ
・我が家は、私立中高の選択肢を残すつもりで積み立てる予定。1年目(2027年)は子ども名義の口座にあるお年玉・お祝い金(1人60万円ほど)から1人月5万円、2年目からは贈与契約書を作って親のお金から1人月3万円

こどもNISAのお金は「子どもへの贈与」になる
こどもNISAは、子ども本人の名義で作る口座です。SBI証券では、子ども名義の「こども口座」を作り、その中でこどもNISAを使います。口座の中のお金や投資信託は、子どもの財産です。
そのため、親や祖父母がこどもNISAのためにお金を出すと、それは子どもにお金をあげた(贈与した)ことになります。SBI証券のこどもNISAのQ&Aでも、親や祖父母が出すお金は通常の贈与にあたると説明されています。
「親が子どもの名前を借りて運用する口座」ではない、というのが最初に押さえておきたいポイントです。
贈与税はかかる?110万円と60万円の関係
贈与税(暦年課税)は、1月1日から12月31日までの1年間にもらった財産の合計から、基礎控除の110万円を差し引いて計算します(国税庁 タックスアンサーNo.4402)。合計が110万円以下なら、贈与税はかからず、申告もいりません。
ここで大事なのは、110万円はもらった子ども1人ごとに、1年間にもらった合計で見るということです。父・母・祖父母など、あげた人が何人いても合算して判断します(SBI証券のQ&Aでも同じ説明があります)。
こどもNISAで1年間に投資できるのは60万円までです(金融庁)。こどもNISAのためだけにお金を出すなら、110万円の中に収まります。ただ、同じ年にほかの人からもお金をもらうと、合計で110万円を超えることがあります。
| その年に子ども1人がもらったお金(例) | 合計 | 贈与税 |
|---|---|---|
| 親から60万円(こどもNISA用) | 60万円 | かからない |
| 親から60万円+祖父母から30万円(どちらも積立用) | 90万円 | かからない |
| 親から60万円+祖父母から60万円(どちらも積立用) | 120万円 | 110万円を超えた分にかかる |
教育費の「その都度払い」は非課税。でも積み立てるお金は別
「親が子どもの学費を払うのにも贈与税がかかるの?」と思うかもしれませんが、そうではありません。扶養義務者から、生活費や教育費として必要なときに、その都度直接払ってもらうお金は、贈与税がかからないとされています(国税庁 タックスアンサーNo.4405)。
- 扶養義務者:配偶者、直系血族(親・祖父母など)と兄弟姉妹などをいいます(相続税法基本通達1の2-1)。親だけでなく祖父母も含まれます
- 教育費:学費、教材費、文具費、通学の交通費、修学旅行の費用など。義務教育の分に限りません(国税庁のQ&A)
ただし、教育費という名目でもらっても、預金したり、株式などの購入に充てたりした分は、この非課税にはあたりません(国税庁 タックスアンサーNo.4405、相続税法基本通達21の3-5)。何年分かの教育費をまとめてもらって、使わずに貯めている分も同じです(国税庁のQ&A)。
こどもNISAで積み立てて運用するお金は、「将来の教育費のため」であっても、今その都度払う教育費ではありません。そのため、前の章の110万円の基礎控除の中で考える通常の贈与になります。SBI証券のQ&Aでも、こどもNISAへのお金は基礎控除の対象になる贈与に含まれると説明されています。
こどもNISAで気をつけたい3つのこと
① 名義預金:子ども名義でも「親のお金」とみなされることがある
子ども名義の口座に入っていても、実態は親のお金だと判断されると、親が亡くなったときに親の財産として相続税の対象になることがあります。いわゆる「名義預金」です。
国税庁の資料では、名義にかかわらず、亡くなった人が資金を出していたなど、その人の財産と認められるものは相続税の対象になると説明されています。例として挙げられているのは、「父の収入から預け入れ、父が管理・運用していた子ども名義の定期預金」です(国税庁「相続税の申告書作成時の誤りやすい事例集」)。
「本当にあげた」ことをはっきりさせるために、一般に次のような形が、贈与があったことを示す材料になるとされています。
- 贈与契約書を作る(書面での贈与は、契約の効力が生じたときに財産をもらったことになるとされています。国税庁 No.4402のQ&A)
- 現金の手渡しではなく、親の口座から子ども名義の口座に振り込む(記録が残る)
ただし、書類がそろっていても、親が自分のために引き出して使っていたら、子どもの財産とは認められにくくなります。子どもが小さいうちは親が管理することになりますが、あくまで「子どものお金を預かっている」という扱いを守ることが大切です。
② 定期贈与:何年分もまとめて約束しない
国税庁のQ&Aでは、「親から毎年100万円ずつ10年間もらう場合」について、各年の合計が110万円以下なら、原則として贈与税はかからないとしています。
ただし、最初から「10年間、毎年あげる」と約束している場合は、その約束(定期金の権利)をもらったものとして、贈与税がかかるとされています(国税庁 No.4402のQ&A)。
そのため、贈与契約書は「毎年◯万円を◯年間」のように何年分もまとめて書かず、1年ごとに作るのが安心です。金額も、その年ごとに決め直します。
③ 子どもの財産なので、親の都合では引き出せない
こどもNISAのお金は子どもの財産なので、自由には引き出せません(金融庁・SBI証券)。
- 12歳未満:原則として払い出しできない(災害などのやむを得ない場合を除く)
- 12歳以降:子どものための使い道(教育費など)で、子どもが同意したことを示す書面を付けて、親権者などが申し出れば払い出しできる
- 払い出したお金の出金先は、子ども本人名義の銀行口座(SBI証券)
- 18歳になる年からは、成人のNISAに移る(SBI証券のQ&A)。成人した本人の財産として、本人が使い道を決めることになる
「家計が苦しいときに少し戻す」「住宅ローンの繰上返済に使う」といったことはできない前提で、入れる金額を決める必要があります。
お年玉・お祝い金は、もともと子どものお金
子どもがもらったお年玉やお祝い金は、もらった時点で子どものお金です。入学祝や出産祝のような社交上のお祝いで、常識的な金額のものは、贈与税の対象にならないとされています(国税庁のQ&A)。
そのお金を子ども名義の口座で貯めてきたなら、こどもNISAに入れるのは、子どもが自分のお金を動かすだけです。親からの贈与ではないので、贈与契約書などの手続きは不要と考えられます。
ただし、これは親のお金が混ざっていないことが前提です。親がお金を足していた場合、その分は親からの贈与になり、どこまでが子どものお金なのか区別がつきにくくなります。
我が家のやり方:1年目はお年玉の口座から、2年目からは親から贈与
ここからは、我が家の方針です。こどもNISAは、2027年からSBI証券で、子ども2人分を始める予定です。私(親)はSBI証券の口座をすでに持っています。
こどもNISAを選んだ理由:目的でお金を分ける
こどもNISAを使うのは、目的ごとにお金を分けたいからです。
- こどもNISA:教育費
- 親のNISA:住宅ローンと老後資金
教育資金は、今の準備だけだと2人で約430万円足りないという試算になりました。こどもNISAは、私立中高の選択肢も残せるように積み立てるつもりです。そのときの計算は、こちらにまとめています。

1年目(2027年):お年玉・お祝い金の口座から
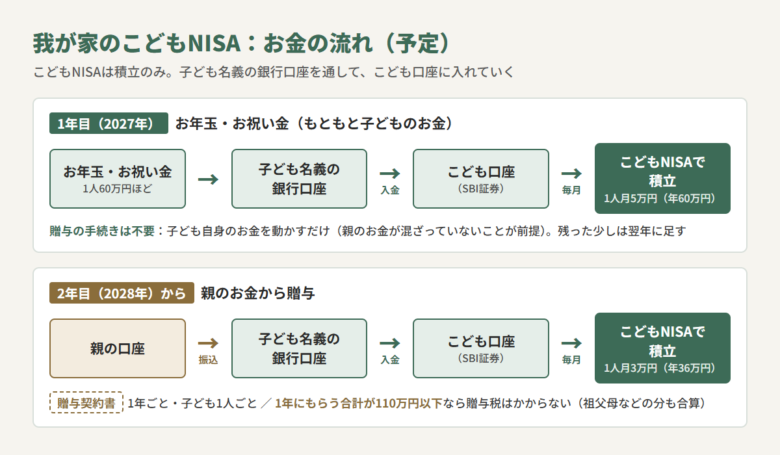
これまで、子どもがもらったお年玉やお祝い金は、子ども名義の銀行口座に入れてきました。親のお金を足したことはありません。残高は、それぞれ1人60万円ほどです。
このお金を、こどもNISAに回す予定です。こどもNISAは積立での買付けだけで、一度にまとめて買うことはできません(SBI証券)。そこで、子ども名義の口座のお金をSBI証券のこども口座に移し、そこから毎月積み立てていく形になります。
1年目は、このお金から1人月5万円を積み立てます。年60万円で、こどもNISAの1年間の上限いっぱいです。この1年は子ども自身のお金なので、贈与の手続きはいりません。使い切れずに残った少しのお金は、翌年の積み立てに足すつもりです。
2年目(2028年)から:親からの贈与で1人月3万円
2年目からは、親のお金から1人月3万円(2人で月6万円)を積み立てる予定です。親から子どもへの贈与になるので、贈与契約書を作り、次の順番でお金を入れます。
親の口座 → 子ども名義の銀行口座(振込) → SBI証券のこども口座 → こどもNISAで毎月積立
1人あたり年36万円なので、贈与税の基礎控除110万円の範囲に収まります。ただし、祖父母などからも積み立て用のお金をもらった年は、合計で110万円を超えないか注意が必要です(次の章で整理しています)。
2人で月6万円は、家計にとって小さくない負担です。続けていけるように、収入を増やす方法も考えています。
贈与契約書は、まだ作っていません。作るときのために、次の章のひな形を用意しました。
祖父母からの援助は?
祖父母からの援助の予定は、今のところ特にありません。ただ、入学金などは出してもらえるかもしれません。そのときの扱いは、次の章で整理しておきます。
祖父母から援助がある場合
祖父母も「扶養義務者」に含まれるので、考え方は親と同じです。
| 祖父母からのお金の出し方 | 贈与税の扱い(一般的なルール) |
|---|---|
| 入学金などを、払うときにその都度出してもらう | 通常は非課税(必要な都度直接充てる教育費) |
| 入学祝として、常識的な金額のお祝いをもらう | 通常は非課税(社交上のお祝い) |
| こどもNISAなどで積み立てるために、お金をもらう | 通常の贈与。親などからもらった分と合算して110万円で判断 |
なお、祖父母などから教育資金をまとめてもらっても最大1,500万円まで非課税になる「教育資金の一括贈与の非課税制度」は、2026年3月31日までの贈与が対象で、延長されずに終わりました。2026年4月1日以降の贈与には使えません(国税庁 タックスアンサーNo.4510)。
贈与契約書のひな形
親から子どもへ、こどもNISAの積立用に現金を贈与するときのひな形です。我が家が使う予定で用意したもので、一般的な形の一例です。
作るときのポイント
- 1年ごとに1枚作る(何年分もまとめて約束しない)
- 子ども1人につき1枚。父と母の両方が贈与するなら、それぞれ別に作る
- 署名は手書きで。2通作って、贈与する人と、もらう子ども(親権者が保管)で1通ずつ持つ
- 収入印紙:印紙税がかかるのは、印紙税法で決められた20種類の文書だけです(国税庁 タックスアンサーNo.7100)。土地など不動産の贈与契約書はその1つ(第1号文書)ですが(国税庁の質疑応答事例)、国税庁の「印紙税額一覧表」に現金の贈与契約書にあたる区分は見当たらず、一般に印紙は不要とされています
贈与契約書
贈与者 ______(以下「甲」という)と、受贈者 ______(以下「乙」という)は、次のとおり贈与契約を結んだ。
第1条(贈与の内容)
甲は、乙に対し、令和__年1月から同年12月までの間に、現金 合計______円 を贈与し、乙はこれを受け取ることを承諾した。
第2条(引き渡しの方法)
甲は、前条の現金を、令和__年__月から同年__月まで、毎月__日に______円ずつ、乙名義の下記の口座に振り込む方法で引き渡す。
金融機関名:______ 支店名:______
口座種別:普通 口座番号:_______
口座名義:______(乙)
第3条(財産の管理)
乙が未成年の間、贈与された財産は、乙の親権者が乙のために管理する。
以上の契約の成立を証するため、本書を2通作成し、甲と乙がそれぞれ1通を保有する。
令和__年__月__日
贈与者(甲)
住所:________________
氏名:__________ ㊞
受贈者(乙)
住所:________________
氏名:__________(字が書ける年齢なら本人が署名)
乙の法定代理人(親権者)
住所:________________
氏名:__________ ㊞
住所:________________
氏名:__________ ㊞
書き方のメモ
- 第1条の「合計」は、その年に贈与する予定の総額。こどもNISAだけなら1人あたり年60万円以内なので、110万円の基礎控除に収まる(祖父母など、ほかの人からその年にもらったお金も合わせて110万円以下か確認する)
- 第2条の振込先は、子ども名義の銀行口座。そこから証券会社のこども口座に入金する
- 毎月の振込の記録(通帳)と、この契約書をセットで保管する
- 翌年は金額を見直して、新しい契約書を作る
あくまで一般的な例です。金額が大きい場合や、心配な点がある場合は、税理士などの専門家に確認してください。
まとめ
こどもNISAは、子どもの教育費を非課税で育てられる制度です。ただ、入れたお金は子どものお金になります。親や祖父母が出すお金は贈与になるので、「1年で110万円以下(あげた人全員の合計)」「名義預金にならないようにする」「何年分もまとめて約束しない」を意識しておきたいところです。
我が家は、私立中高の選択肢を残すつもりで積み立てます。1年目は子ども名義の口座にあるお年玉・お祝い金から1人月5万円、2年目からは贈与契約書を作って、親のお金から1人月3万円を入れる予定です。始めたら、また記録していきます。
税金の扱いは、家庭ごとの事情で変わることがあります。個別のケースは、税務署や税理士に確認してください。
教育資金とは別に、親の資産形成のコアとして続けているクレカ積立の記録は、こちらで公開しています。
参考資料
確認日:2026年10月18日。国税庁のタックスアンサーは「令和8年4月1日現在法令等」のものです。
- 国税庁 タックスアンサー No.4402 贈与税がかかる場合
- 国税庁 No.4402 贈与税がかかる場合(Q&A:毎年100万円ずつ10年間の贈与、贈与の時期)
- 国税庁 タックスアンサー No.4405 贈与税がかからない場合
- 国税庁 扶養義務者(父母や祖父母)から「生活費」又は「教育費」の贈与を受けた場合の贈与税に関するQ&A(PDF)
- 国税庁 相続税法基本通達 1の2-1(「扶養義務者」の意義)/21の3-5(生活費及び教育費の取扱い)
- 国税庁 相続税の申告書作成時の誤りやすい事例集 ⑥被相続人以外の名義の財産(預貯金)(PDF)
- 国税庁 タックスアンサー No.4510 直系尊属から教育資金の一括贈与を受けた場合の非課税
- 国税庁 タックスアンサー No.7100 課税文書に該当するかどうかの判断/質疑応答事例 土地贈与契約書/印紙税額一覧表(PDF)
- 金融庁 NISA特設ウェブサイト「NISAを知る」
- SBI証券 SBI証券のこどもNISA
- SBI証券 こどもNISAのQ&Aまとめ(2026年9月24日)
コメント