【2026年10月更新】2026年2月からのOliveのクレジットモードの還元率アップ(対象のコンビニ・飲食店で8%)と、Vポイントアッププログラムの変更(アプリログインの特典は2026年2月末で終了)を反映しました。
三井住友カード(NL)とOliveフレキシブルペイ、これから発行するならどちらを選べばいいのか迷っている人も多いのではないでしょうか。
名前が似ているうえに機能も重なる部分が多く、自分にはどちらが合っているのか分かりにくいカードでもあります。
そんな悩みを持つ人にOliveと三井住友カード(NL)の違いについてまとめました。
結論から言うとこれから作るのであればOliveフレキシブルペイがおすすめです。
この記事では、Oliveフレキシブルペイと三井住友カード(NL)のそれぞれの特徴と、メリット・デメリットを比較しながら解説していきます。

Olive or 三井住友カード(NL)どっちがいい?クレカとしての基本スペックはほぼ変わらない
まずは基本情報です。
Oliveフレキシブルペイ、三井住友カード(NL)はカードランクが4つあり、各カードランクのスペックは以下の通りです。
| 一般 | ゴールド | プラチナプリファード | Infinite | |
|---|---|---|---|---|
| 基本還元率 | 0.5% | 0.5% | 1% | 1% |
| 年会費 | 永年無料 | 5,500円(税込) 条件達成で無料※ | 33,000円(税込) | 99,000円(税込) |
| クレカ積立還元率 | 0.5% | 最大1% | 最大3% | 最大6% |
| 100万円利用特典 | なし | 100万円につき1万pt ※毎年、年間100万円のご利用で10,000ポイントプレゼント クレジット・デビットモードが対象 | 100万円につき1万pt ※年間100万円の利用ごとに10,000ポイントプレゼント(最大40,000ポイント) クレジット・デビットモードが対象 | 100万円につき1万pt ※年間400万円の利用で40,000ポイント、700万円の利用で110,000ポイントプレゼント(最大110,000ポイント) クレジット・デビットモードが対象 |
クレカ積立還元率については以下の記事を参考にしてください。

基本的なクレカ機能のスペックについてOlive、三井住友カード(NL)はほぼ変わらない内容となっています。
ただ、Oliveに関しては銀行口座を含め付随する機能が多くあり、それによって違う部分がでてきますので、次の項目でまとめていきます。
Oliveフレキシブルペイと三井住友カード(NL)の違いは?
Oliveフレキシブルペイと三井住友カード(NL)の違いについて、比較して解説していきます。
| Olive フレキシブルペイ | 三井住友カード(NL) | |
|---|---|---|
| 対象店舗での ポイント還元 | スマホタッチ決済で8%(クレジットモード) Vポイントアッププログラムの条件達成で最大20%還元 | スマホタッチ決済で7% Vポイントアッププログラムの条件達成で還元率アップ |
| SBI証券関連の特典 | 各種取引で最大+2% | 各種取引で最大+1.5% |
| 機能性 | キャッシュカード クレジットカード デビットカード ポイント払い | クレジットカード機能のみ |
| 申込資格 | 国内在住なら0歳から申し込み可能 ※クレジットモードについては、高校生を除く満18歳以上(ゴールド・プラチナプリファードは満20歳以上)から申込可能 ※本人申込は満15歳以上 | 満18歳以上 |
| 新規入会キャンペーン | クレジット新規入会&利用 証券口座開設&利用 銀行口座開設&入金 | クレジット新規入会&利用 証券口座開設&利用 |
| 引き落とし口座 | 三井住友銀行のみ ※定額自動入金機能あり | 自由に指定可 |
| 国際ブランド | VISA | VISA or Mastercard ※プラチナプリファードはVISAのみ |
大きく異なる部分は赤字で記載しています。
Oliveフレキシブルペイは発行に伴い銀行口座も同時開設することになります。
銀行口座の特典も含まれるため、その分三井住友カードよりもメリットが多くなっています。
対象店舗でのポイント還元の違い
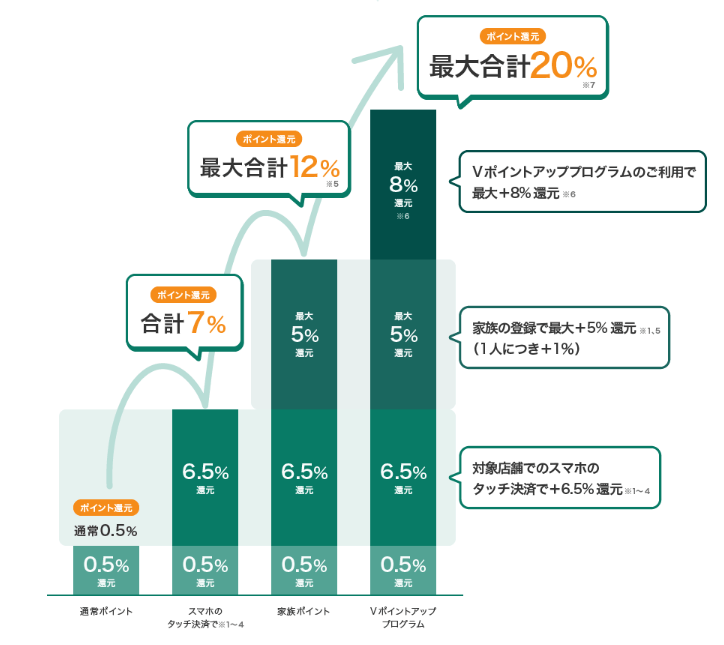
Oliveフレキシブルペイを含む三井住友カードには、対象のコンビニ・飲食店での還元率が最大20%※にアップする特典があります(対象の店舗は以下リンクを参照)。
※ 対象のサービスのご利用状況に応じて、対象のコンビニ・飲食店でのご利用時に、通常のポイント分を含んだ最大20%ポイントが還元されます。
※ 商業施設内の店舗など、一部ポイント加算の対象とならない店舗があります。
※ ポイント還元率の合算は、複数のVポイントアッププログラムの条件を達成した場合、20%を超える事がございますが、景品表示法の定めに基づき、実際にポイントアップされる還元率の上限は20%までとなります。
対象のコンビニ・飲食店でスマホのタッチ決済を使うと、三井住友カード(NL)は7%、Oliveフレキシブルペイのクレジットモードは8%(どちらも通常のポイント0.5%を含む。2026年2月から)のポイントが還元されます。さらに、家族ポイントやSBI証券での取引などVポイントアッププログラムの条件を達成すると、還元率が最大20%まで上がります。
2026年の主な変更点
・2026年2月1日から、Oliveフレキシブルペイのクレジットモードは8%に上がり、デビットモードは1.5%(プラチナプリファードは2.0%)に下がった
・Vポイントアッププログラムの「アプリログイン」の特典は、2026年2月28日で終了した
・対象になるのはスマホのタッチ決済(またはモバイルオーダー)だけで、カードの差し込みや、1万円程度を超える支払いは対象外
普段からセブンイレブンやローソンなどのコンビニや、マクドナルド、ガストなどの飲食店をよく利用する人は三井住友カード(NL)よりもOliveフレキシブルペイがおすすめです。
対象のコンビニでの還元を使って、ディズニーの入場券を9.5%還元で買う方法はこちらです。
SBI証券関連の特典の違い
SBI証券に関連する特典には以下があります。
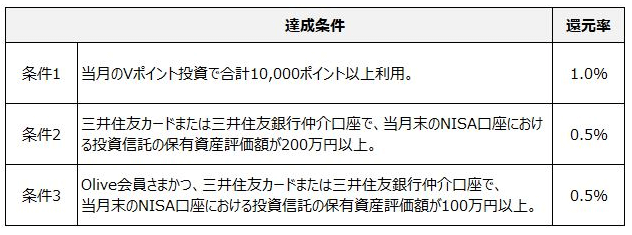
三井住友銀行、もしくは三井住友カード仲介のSBI証券の口座限定になりますが、条件3はOliveユーザーのみの特典になっています。
機能性、申込資格の違い
三井住友カード(NL)はクレジットカード機能のみですが、Oliveフレキシブルペイはクレジットモードの他、Olive口座との連携によるデビットモード、Vポイントを支払いに使えるポイント払い機能の利用もできます。
モードの切り替えはスマホアプリで簡単にできます。
各カードランクごとの還元率は以下の通りです。
| Olive フレキシブルペイ | 三井住友カード(NL) | |
|---|---|---|
| 一般 | クレジット:0.5% デビット:0.5% ポイント払い:0.5% | 0.5% |
| ゴールド | クレジット:0.5% デビット:0.5% ポイント払い:0.5% | 0.5% |
| プラチナプリファード | クレジット:1% デビット:1% ポイント払い:0.5% | 1% |
| Infinite | クレジット:1% デビット:1% ポイント払い:0.5% | 1% |
また申込資格に関しても、クレジットカードである三井住友カード(NL)では満18歳以上に対し、銀行口座としてのOliveは0歳から可能です。
引き落とし口座の違い
カード利用金額の引き落とし口座は三井住友カード(NL)は自由に選ぶことができますが、一方でOliveフレキシブルペイは引き落とし口座は三井住友銀行しか選ぶことができません。
給与振込口座を三井住友銀行に変更することができる場合はいいですが、住宅ローンの優遇金利の条件で給与振込口座を指定されている場合など、簡単にメイン口座を変更できない場合は、カード引き落としの際に資金移動をする手間がかかってしまいます。
ただし、Oliveの特典にある定額自動入金サービスを利用すれば、三井住友銀行口座をメイン口座に変更する必要はなくなります。
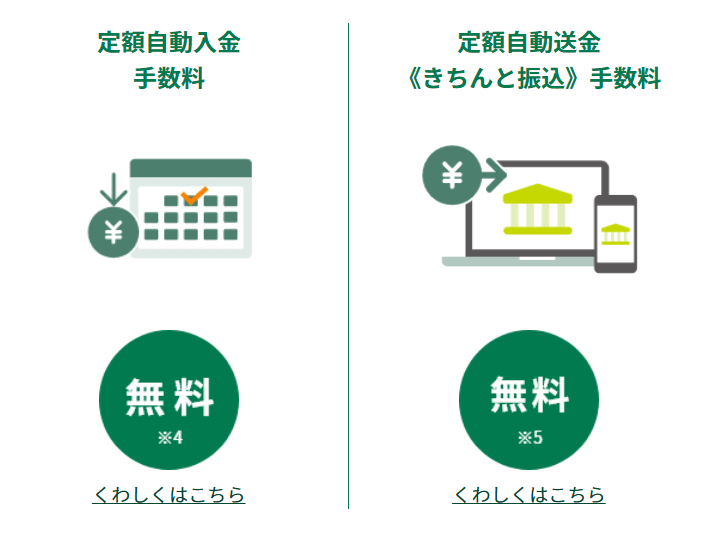
給与振り込み口座などのメイン口座から自動入金の設定をしてしまえばあとは自動で資金移動をしてくれますので、引き落としの際の入金の手間は減らすことが可能です。
国際ブランドの違い
国際ブランドに関しては、OliveフレキシブルペイはVISAのみ、三井住友カード(NL)は一般ランク、ゴールドランクのみVISA、Mastercardを選ぶことができます。
Mastercardを利用したいのであれば三井住友カード(NL)を発行しましょう。
機能性、特典の多さからはOliveフレキシブルペイに軍配
以前のOliveでは家族カードが発行できないこと、引き落とし口座が限定されることから、三井住友カードの方が使いやすいケースが多かったです。
ですが2024年3月以降、家族カードの発行ができるようになったこと、定額自動入金機能ができたことでOliveのデメリットはほぼなくなりつつあります。
2023年3月のサービス開始以降、約1年間で口座開設数も200万口座を超えており、三井住友カード内でもOliveは三井住友カード(NL)の上位互換的な位置づけとなっているため、今後もOliveフレキシブルペイの利便性は高まることが予想されます。
これから発行を検討されている人はOliveフレキシブルペイがおすすめです。
三井住友カード(NL)は2枚目カードにおすすめ
総合的に見るとOliveフレキシブルペイの発行がおすすめですが、もしMastercardブランドのクレジットカードが欲しい場合は、OliveではMastercardを選ぶことができないため三井住友カード(NL)を発行するしかありません。
その場合は2枚目カードとして三井住友カード(NL)のMastercardを発行することをおすすめします。
メインカードとしてOliveフレキシブルペイを保有していれば、Oliveユーザー限定のVポイントアッププログラムの特典を2枚目の三井住友カード(NL)にも適用させることができます。
VISAはOliveフレキシブルペイ、Mastercardは三井住友カード(NL)で異なる国際ブランドを持っておくことで、お互いの弱点を補いつつカードを利用することができるようになります。
Oliveを預金口座として考えた場合のメリットも大きい
Oliveはクレジットカード機能はもちろん、銀行口座としてのメリットもかなり大きいです。
Oliveの銀行口座としての特典には以下があります。
Olive口座は手数料の優遇が大きいため、メイン口座とは別に目的別口座として利用している人も多いようです。
例えば、毎月の家賃や駐車場料金などの支払いに他行への定額自動送金機能を利用することができます。
※定額自動送金…Olive口座から他の口座へ毎月自動で一定額の振込を自動で行なうサービス
この定額自動送金機能を利用することで、口座引き落としが設定できない支払いの払い忘れの防止に役立ちます。
また、Oliveを貯蓄用の口座として利用する場合、定額自動入金機能が役に立ちます。
※定額自動入金…他行の口座からOlive口座へ毎月自動で一定額の入金を自動で行なうサービス(同一名義の口座に限る)
給与口座から毎月一定額の入金を設定することで、先取り貯蓄に利用することが可能です。
さらに、Oliveアカウントには以下の4つの選べる特典があります。
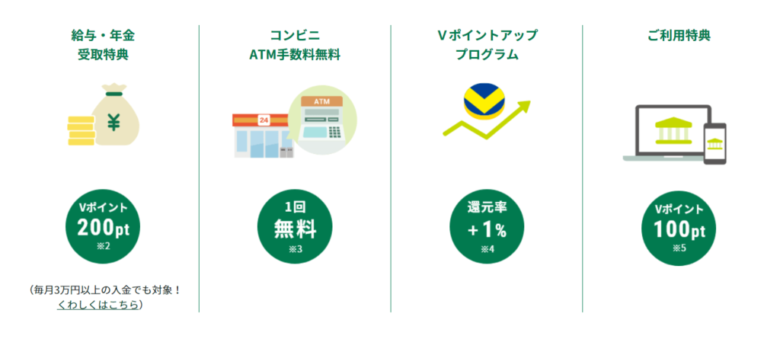
毎月上記4つの特典よりinfiniteは3つ、プラチナプリファードは2つ、ゴールドと一般は1つ特典を選択することができるのですが、給与・年金受取特典に関しては、給与受け取りがなくても、2ヶ月以上連続して同一名義からの3万円以上の振込があれば、選べる特典「給与・年金受取特典」の対象となります。
そのため、給与・年金受取特典を選択し、定額自動入金機能を利用して毎月3万円を先取り貯蓄した場合、特典のVポイント200ポイントも受け取ることができます。
Vポイントは使い方にもよりますが基本的なレートは1ポイント=1円です。
毎月3万円の入金で年間2,400円分のポイントがもらえるとなると、かなり高利回りであると考えることもできます。
クレジットカードの支払いではなく銀行口座として使うだけでポイントがもらえるのは他の銀行にはないOliveの大きなメリットであると言えます。
高還元チャージルートの起点としても活用できる
Oliveフレキシブルペイはクレジットモードだけでなく、デビットモードやポイント払いにも対応しているため、日常決済の高還元チャージルートの起点としても活用できます。例えば、Oliveフレキシブルペイ(デビットモード)→Revolut→VポイントPayというルートで、ポイント多重取りしつつクレジットカード100万円修行にも使えます。ルートの詳細はこちらの記事で解説しています。
日常決済では、スマホのタッチ決済が使える店舗ではVポイントPayアプリで、使えない店舗ではOliveフレキシブルペイ(ポイント支払いモード)で支払うようにしています。チャージルートの全体像は以下の記事で詳しく紹介しています。
これから発行するなら銀行口座としてのメリットもあるOliveフレキシブルペイが断然おすすめ
Oliveフレキシブルペイと三井住友カード(NL)の違いをまとめました。
クレジットカードとしてのスペックはどちらも変わらないですが、銀行口座としての特典やその他機能性の面から考えると、これから発行するならOliveフレキシブルペイがおすすめです。
クレカ積立とポイントの再投資を組み合わせた資産形成の全体像は、以下の記事にまとめています。
我が家で使っているクレジットカードの使い分けは、こちらです。
コメント