IDARE(イデア)は月の平均残高に対して最大年率2.2%のボーナスが付与されるお得なスマホ決済アプリです。
うまく利用すれば毎月の不労所得を手にすることができる上に、クレジットカードの100万円修行にも活用することができます。
この記事では私が実践している具体的なIDAREの活用方法と、100万円修行への応用方法についてまとめていきます。
【2026年9月更新】
2026年7月から残高に応じてボーナス率が変わる「IDAREランク」が導入され、2026年10月付与分からはボーナスの入金条件(前月の入金額の20%まで)が撤廃されました。本記事は最新の制度に合わせて内容を更新しています。

IDARE(イデア)の特徴は?残高に対して最大年率2.2%のボーナスがもらえる⁉
IDAREの概要をまとめます。
Kyashやバンドルカードのように、プリペイドカードに入金することで支払いに利用できる点は変わりませんが、IDAREの大きな特徴に残高に対して最大年率2.2%のボーナス付与があるという点があります。
以前はボーナスの付与条件が複雑でしたが、2026年の制度改定で「残高を置いておくだけ」でボーナスがもらえるシンプルな仕組みになりました。
IDAREのボーナス付与条件と計算方法【IDAREランク制】
現在のIDAREのボーナス付与の条件は以下の通りです。
毎月の平均残高というのは、その月の1日~31日までの各日付の残高を平均した金額です。
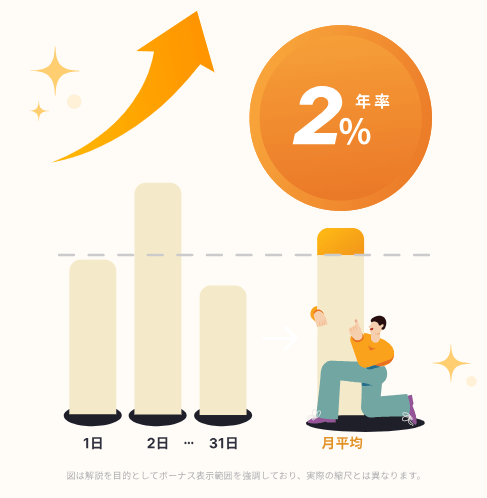
IDAREランクごとのボーナス年率
2026年7月から導入されたIDAREランクは、前月の平均残高によって以下の4段階に分かれます。
| ランク | 前月の平均残高 | ボーナス年率 | 海外事務手数料 |
|---|---|---|---|
| プラチナ | 70万円以上 | 2.2% | 無料 |
| ゴールド | 30万円~70万円未満 | 2.0% | 1.0% |
| シルバー | 5万円~30万円未満 | 1.5% | 2.0% |
| ブロンズ | 5万円未満 | 1.0% | 3.0% |
以前は一律で年率2%でしたが、ランク制の導入により残高30万円以上をキープすれば従来通りの年率2.0%、70万円以上なら年率2.2%を受け取れるようになりました。
逆に残高が30万円を下回ると年率1.5%以下に下がってしまうので、残高の管理が重要になります。
入金条件(チャージ金額の20%まで)は撤廃
以前は「ボーナス付与上限は前月の入金額の20%まで」という条件があり、ボーナスを満額受け取るために毎月少額の入出金を繰り返す必要がありました。
この条件は2026年10月付与分から撤廃され、入金がなくても平均残高とIDAREランクに応じてボーナスが付与されるようになっています。
なお、過去にボーナスから移行した残高はボーナスの付与対象残高に含まれない点には注意しましょう。
2026年9月現在、メガバンクの普通預金金利は年0.4%(※日本経済新聞参照)なので、それと比べてもかなり高利回りで運用することができます。
毎月500円の不労所得をもらう具体的な活用例
ではここからは私も実際に行っている毎月500円の不労所得を手に入れるIDARE活用法を紹介していきます。
ざっくりとまとめると以下の通りです。
まずは30万円を一括でIDAREに入金します。
決済等では基本的に利用せず、IDARE残高を常に30万円の状態でキープしておくだけで、ゴールドランク(年率2.0%)として月500円のボーナスが付与されます。
※計算方法
平均残高30万円×2.0%(ゴールドランク)=6,000円/年
6,000円/年÷12ヶ月=500円/月
以前は入金条件を満たすために毎月2,500円を出し入れしていましたが、入金条件の撤廃に伴い現在は毎月の入出金はしていません。
私はたまにIDAREからモバイルSuicaへチャージしていますが、出金したらその分を同日中に入金して、残高30万円を下回らないようにしています。
残高が30万円を下回るとシルバーランク(年率1.5%)に下がってしまうため、IDAREで支払いやチャージをする場合は残高の補充を忘れないようにしましょう。
ちなみにIDAREの保有限度額は100万円です。
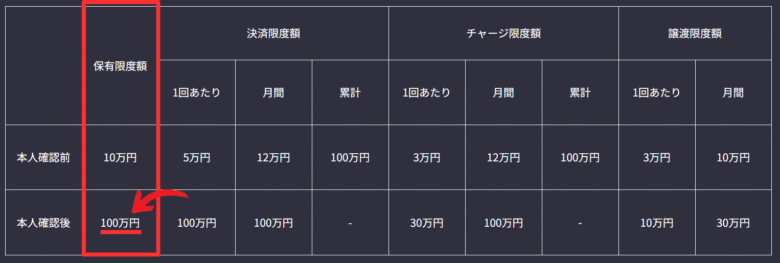
私の場合は30万円の残高をキープして500円分のボーナスを受け取っていますが、より多くの残高をキープすることでボーナスを増やすことも可能です。
例えば70万円の残高をキープする場合は、プラチナランク(年率2.2%)となり、毎月約1,283円のボーナスを受け取ることができます。
※計算方法
平均残高70万円×2.2%(プラチナランク)=15,400円/年
15,400円/年÷12ヶ月=約1,283円/月
【おすすめチャージルート】保有残高をクレカで一括チャージすることでクレカ修行に利用できる
IDAREへの入金方法としては、銀行振込の他、クレジットカードからのチャージも可能です。
IDAREへ入金できるクレジットカードはVISA、Mastercard、JCB、AMEXと主要な国際ブランドは網羅されています。
保有する残高をクレジットカードでチャージすることでクレカ修行に使えることもIDAREの大きなメリットとなります。
例えば、三井住友カード ゴールド(NL)では、100万円の利用により1万ポイント還元+翌年以降の年会費が永年無料になる特典があります。
三井住友カード ゴールド(NL)からIDAREへ、保有する残高として90万円を入金、さらに残りの10万円をRevolutへのチャージで利用すれば、極端な話1日で100万円修行を完了することも可能です。
Revolutにチャージした資金は、ANA Pay→楽天Edy→楽天キャッシュやVポイントPayへと移して、日常の支払いに使うことができます(チャージ経路の詳細は以下の記事で解説しています)。

やっていることは実質三井住友カード ゴールド(NL)を介してIDAREへ資金移動をしているだけです。
さらに100万円修行達成による1万円分のポイントと通常利用に対する0.5%の5,000円分のポイントも還元されます。
100万円修行の進め方全体については、以下の記事でまとめています。
IDAREのデメリットは?
一方でIDAREを利用することで起こりうるデメリットもあります。
IDAREへ一度入金した場合、仮に銀行振込での入金を行ったとしても銀行口座への払い戻しができません。
Kyashなど他のプリペイドカードであれば銀行振込などの現金で入金した場合は払い戻しができるものもありますが、IDAREはそれができません。
仮に90万円をIDAREへ入金した場合、銀行口座への払い戻しができないため、資金拘束されることになります。
そのため、本記事で紹介している残高キープの方法を実践する前に、しっかりと出口戦略を考えておくようにしましょう(出口戦略については後述)。
また、経営破綻による残高の返金保証が100%ではないという点も知っておく必要があります。
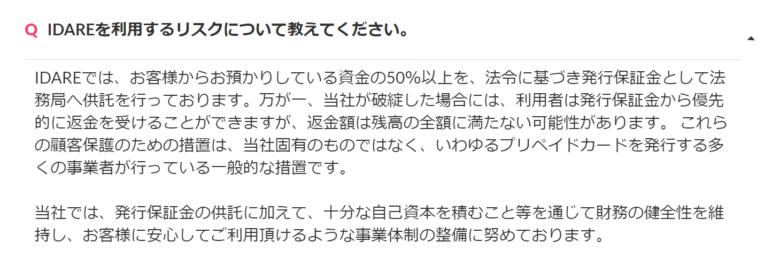
IDAREは資金決済法に基づき、発行額の半額以上を発行保証金として法務局に供託しています。仮にIDAREが経営破綻した場合でも全額が戻ってくるとは限らないので、その点は頭の片隅に置いておく必要があります。
資金拘束や経営破綻のリスクを考慮した結果、私は30万円の残高キープに設定しました。
おすすめの出口戦略は?日常決済に使ってゴールドランクを維持する
IDAREに入れた資金は払い戻しができないため、出口戦略(残高の使い道)を決めておくことが大切です。
私がおすすめしたいのは、IDAREを日常決済に使いながら、残高30万円以上をキープしてゴールドランク(年率2.0%)を維持する方法です。
日常決済に使いながら残高30万円以上をキープする方法
やり方をざっくりまとめると以下の通りです。
月初に残高を40万円程度にしておけば、1ヶ月で10万円分までは日常決済に使っても残高30万円を下回りません。
平均残高は日々の残高から計算されるため厳密に考えると少しややこしくなりますが、残高30万円以上を常にキープしておけば、月の平均残高も30万円以上になります。
そのため、ゴールドランク(年率2.0%)を維持でき、毎月最低でも500円分のボーナスを受け取ることができます(実際には平均残高が30万円を上回る分、ボーナスは500円より少し多くなります)。
三井住友カード ゴールド(NL)でチャージすれば実質2%還元
IDAREでの支払い自体にはポイント還元がありませんが、チャージを三井住友カード ゴールド(NL)で行えば、チャージ分にポイントが付きます。
例えば毎月10万円を三井住友カード ゴールド(NL)でチャージして日常決済に使った場合、獲得できるのは以下の通りです。
※毎月10万円をチャージした場合
三井住友カード ゴールド(NL)の還元:10万円×最大1.5%=1,500円分のVポイント
IDAREのボーナス(ゴールドランク):500円
合計:毎月2,000円相当(10万円の決済に対して実質2.0%還元)
※三井住友カード ゴールド(NL)の還元率1.5%は、通常還元0.5%に年間100万円利用時の特典(1%相当)を加えた最大値です。
さらに、毎月10万円のチャージを続ければ年間120万円となり、IDAREへのチャージだけで100万円修行も達成できます。
日常の支払いをIDAREに寄せるだけで、ボーナスとカードのポイントの両方を獲得できるので、ぜひ試してみてください。
なお、海外でIDAREを使う場合、ゴールドランクでは1.0%の海外事務手数料がかかる点には注意しましょう。
日常決済に使わない場合の出口戦略
IDAREを日常決済に使わない場合は、受け取ったボーナスや30万円を超える分の残高を、以下の方法で使うのがおすすめです。
リアルカードを発行してVISA加盟店で支払う方法もありますが、日常決済に使わない場合は、他プリカなどへのチャージが手軽です。
SuicaやAmazonをあまり利用しないという人は、家計簿×プリカアプリのB/43への移行がおすすめです。
B/43もIDARE同様にVISAのプリペイドカードとして利用することが可能です。
専用アプリにリアルタイムで利用状況が反映されることや、事前にグループ分けをしておくことで自動的に家計簿をつけてくれます。
また、ジュニアカードを発行することで子供のお小遣い用のカードとして利用する使い方もあります。
どの方法でも、出金した分を入金して残高30万円以上をキープしておけば、ゴールドランクのままボーナスを受け取り続けることができます。
IDAREを活用して不労所得をもらう具体的な方法まとめ
IDAREを活用して最大年率2.2%の不労所得をもらう具体的な方法を解説しました。
2026年の制度改定で入金条件が撤廃され、残高を置いておくだけでボーナスがもらえるようになったので、以前よりも手軽に活用できます。
保有残高のチャージにクレカを利用することで、クレカ修行もかなり捗ります。
メガバンクの普通預金金利(年0.4%)と比べて5倍の年率2.0%で運用できるので、もし銀行口座に眠らせている資金があればIDAREを活用して運用してみてください。
我が家で使っている銀行の特典をまとめた記事はこちらです。
コメント